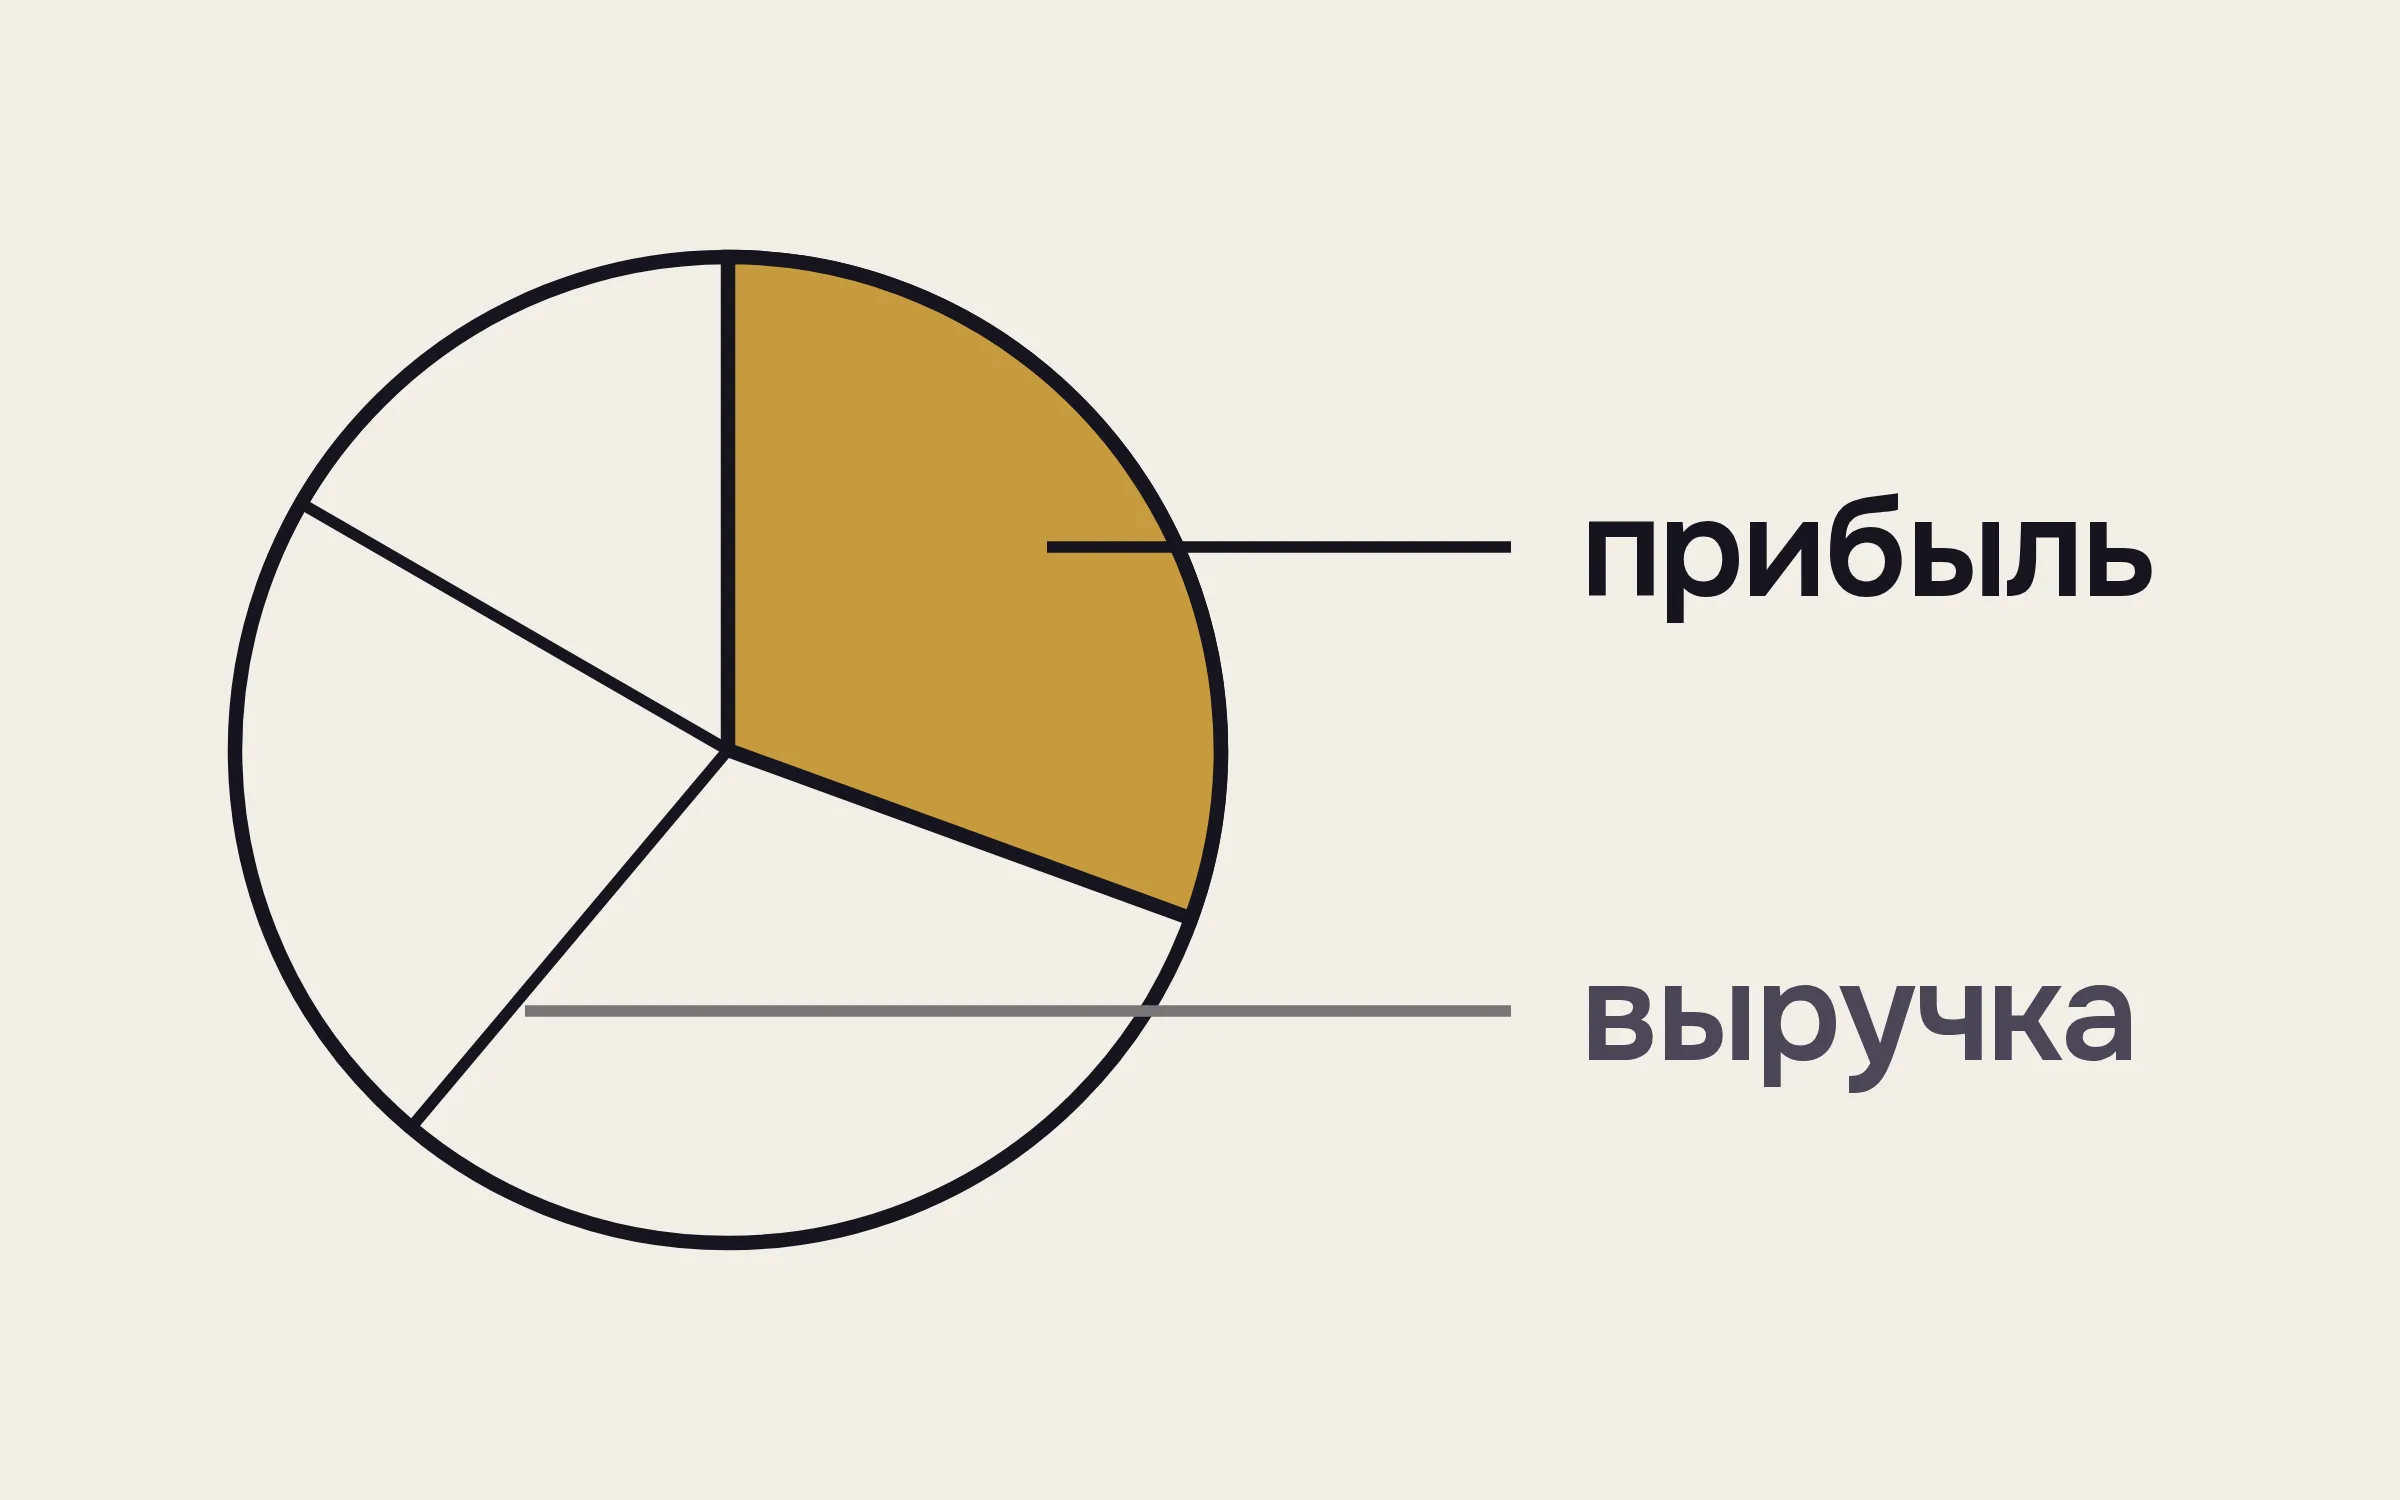

Рентабельность показывает, какая доля выручки юридической фирмы остаётся прибылью после учёта расходов. Чтобы этот показатель помогал управлять бизнесом, нужно учитывать стоимость работы собственника и сравнивать доходы с расходами за один период. Иначе полная загрузка команды легко соседствует с ощущением: «Все работают, а денег нет».
Мы предлагаем смотреть на прибыль через устройство фирмы: какие услуги вы продаёте, сколько времени занимает работа и что приходится доделывать владельцу. Сам по себе процент мало что объясняет. За одинаковым результатом могут стоять разные ситуации: устойчивая работа команды или постоянное участие собственника, которому фирма ничего не платит за его труд.
Какой результат считать прибылью фирмы
Для сравнения решений о цене и загрузке нужна единая база расчёта. Здесь используем управленческую прибыль — разницу между выручкой за выполненную работу и расходами фирмы за выбранный период.
Рентабельность по прибыли = прибыль за период / выручка за тот же период × 100%.
У формулы есть условие: каждый раз вы считаете прибыль одинаково. Когда в одном месяце в расходы попадает работа собственника, а в другом она исчезает из расчёта, сравнение процентов перестаёт описывать изменения бизнеса. Например, годовая оплата сервиса 120 тыс. ₽ при равномерном использовании даёт расход 10 тыс. ₽ за месяц: 120 / 12 = 10.
Возьмём условный месяц: выручка 2 млн ₽, прямые расходы 1,2 млн ₽, общие расходы 500 тыс. ₽. Стоимость необходимой работы собственника уже включена в эти суммы. Получаем прибыль 300 тыс. ₽ и рентабельность 15%: 300 / 2 000 × 100%.
| Показатель модели | Расчёт, тыс. ₽ | Результат |
|---|---|---|
| Выручка | Выполненная работа | 2 000 |
| Остаток после прямых расходов | 2 000 − 1 200 | 800 |
| Прибыль фирмы | 800 − 500 | 300 |
| Рентабельность по прибыли | 300 / 2 000 × 100% | 15% |
Дальше эта база нужна для проверки ограничений. Может ли фирма поднять цену, сохранив объём заказов? Получится ли сократить переделки и занять освободившиеся часы оплаченной работой? В каждом случае расчёт должен показывать условие, при котором решение повлияет на результат.
Название показателя лучше закрепить рядом с формулой в своей таблице. Если партнёры обсуждают «маржу», но один имеет в виду остаток проекта, а другой прибыль всей фирмы, договориться о решении будет трудно даже при правильных исходных данных.
Почему поступления на счёт не равны выручке
Деньги клиента и заработанная выручка могут относиться к разным периодам. Поэтому банковская выписка сама по себе не показывает, насколько прибыльно работала команда.
Аванс за будущую работу может создать впечатление, что новая цена уже улучшила результат фирмы, хотя выполнение проекта ещё впереди. Обратная ситуация возникает, когда команда завершила работу с меньшими затратами времени, но клиент заплатит позднее: улучшение экономики проекта пока не видно на счёте. Если оценивать решения только по поступлениям, собственник рискует повторить невыгодную продажу или отказаться от полезного изменения процесса. Для проверки нужны данные о выполнении работы и отдельный прогноз платежей. Как их связать, разбираем в статье «Как владельцу юрфирмы вести финансовый учёт и видеть, сколько остаётся бизнесу».
В условном проекте цена — 300 тыс. ₽, аванс — 150 тыс. ₽. Работа ещё не началась: поступление составляет 150 тыс. ₽, выручка — 0 ₽. После завершения всей работы при прямых расходах 180 тыс. ₽ остаток проекта составит 120 тыс. ₽, даже если последние 150 тыс. ₽ клиент перечислит через 30 дней.
Для проектов, которые переходят из месяца в месяц, нужно единое правило признания выручки. Его можно связать с завершёнными этапами и подтверждённым объёмом работы, если такой порядок соответствует устройству услуги.
Для проверки нужны связанные записи:
- Выполненная работа и основание признания выручки.
- Время команды и внешние расходы по этой работе.
- Полученные оплаты и обязательства по авансам.
- Неоплаченная работа и ожидаемые даты поступлений.
Задержка оплаты требует работы со сроками поступлений; низкий остаток проекта — проверки цены и трудоёмкости.
Как учесть работу собственника в расходах
Передача задач сотруднику меняет рентабельность в зависимости от того, сколько работы останется владельцу. Особенно заметно это в небольшой фирме, где собственник одновременно ведёт проекты и управляет командой.
Для проверки найма нужно описать обязанности, которые действительно перейдут сотруднику, и время, которое собственник продолжит тратить на проверку. Иначе в модели исчезает вся работа владельца, хотя в действительности он по-прежнему исправляет результат и участвует в переговорах. Общий расчёт оплаты своего труда разбираем в статье «Доход юридической фирмы: сколько остаётся владельцу после расходов». Здесь нас интересует граница передачи: какие задачи сотрудник сможет завершать без вашего участия и сколько будет стоить такая организация работы.
Для проверки передачи задач достаточно выделить работу, которую заберёт сотрудник:
- Выполнение клиентских проектов и проверка результата.
- Управление загрузкой сотрудников.
- Продажи и переговоры с клиентами.
Оценку стоимости лучше привязывать к содержанию обязанностей и доступным вам данным о найме. Основания для сравнения:
- Реальные предложения кандидатам.
- Действующие условия сотрудников с сопоставимой работой.
- Стоимость внешнего исполнителя.
Допустим, в модели уже учтены 60 часов работы владельца по 3 тыс. ₽: всего 180 тыс. ₽. Если сотрудник заберёт весь этот объём и его полная стоимость для фирмы составит 150 тыс. ₽, расчётные расходы уменьшатся на 30 тыс. ₽, а прибыль вырастет с 300 до 330 тыс. ₽. Рентабельность составит 16,5% вместо 15%.
Но если владельцу останутся 10 часов проверки стоимостью 30 тыс. ₽, суммарный расход сохранится на уровне 180 тыс. ₽. Финансового улучшения пока нет, зато освобождены 50 часов; их дальнейшее использование требует отдельного решения. Модельный расход нужно явно обозначить, чтобы не посчитать одну и ту же работу повторно.
Какие расходы относятся к проекту, а какие — ко всей фирме
Разделение расходов помогает понять, на каком уровне исчезает ожидаемая прибыль. Без него трудно отличить неудачную цену услуги от слишком дорогого устройства компании.
К прямым расходам относятся затраты, которые можно обоснованно связать с конкретной работой. Общие расходы поддерживают деятельность фирмы в целом и не исчезают автоматически после завершения одного проекта.
Сложность начинается с распределения общих затрат: любое выбранное основание влияет на то, какие проекты будут выглядеть прибыльными, особенно когда услуги сильно различаются по трудоёмкости. Распределение пропорционально выручке относит больше расходов на дорогие проекты, даже если они почти не занимают команду. Распределение по рабочему времени сильнее нагружает длительные проекты, хотя некоторые общие расходы с продолжительностью работы связаны слабо. Универсального основания здесь нет, поэтому владельцу полезно видеть результат проекта до распределения общих затрат и после него. Тогда можно обсуждать качество самой услуги отдельно от стоимости содержания фирмы, сохраняя связь между этими уровнями. Метод распределения тоже требует проверки.
В модели общие расходы составляют 500 тыс. ₽. Проект с долей 10% в выручке получит 50 тыс. ₽ этих затрат; при распределении по времени и доле 20% — уже 100 тыс. ₽. Если его остаток до распределения равен 80 тыс. ₽, итог будет соответственно 30 тыс. ₽ или убыток 20 тыс. ₽. Работа проекта при этом не изменилась.
Поэтому рядом нужны:
- Прямые расходы проекта.
- Остаток до распределения общих затрат.
- Основание распределения и итог после него.
При этом каждый расход должен попасть в общий результат ровно один раз. Из зарплаты 150 тыс. ₽ на проекты может быть отнесено 120 тыс. ₽, на внутреннюю работу — 30 тыс. ₽: в сумме остаётся 150 тыс. ₽. Расходы по проектам вместе с нераспределёнными и общими расходами должны сходиться с расходами фирмы.
Как загрузка команды связана с рентабельностью
При полной загрузке рентабельность зависит от того, какую работу занимает каждый час команды. Найм имеет смысл проверять после разбора этого времени.
Для фирмы с командой на 3–15 человек особенно чувствительны незаметные добавления к проектам: лишние согласования, повторные переделки и участие собственника в каждом сложном разговоре. По отдельности эти действия кажутся частью нормального сервиса, но в сумме они способны изменить экономику услуги, цена которой была согласована при другом объёме работы. Когда фактическое время никто не сопоставляет с первоначальным ожиданием, высокая занятость выглядит доказательством успешных продаж. Владелец видит очередь задач, сотрудники говорят о перегрузке, а прибыль остаётся непонятной величиной в конце месяца. Без разбора состава времени решение нанять ещё людей может увеличить расходы и сохранить прежнюю причину потерь. Сначала нужна картина работы.
Связь загрузки с результатом разбираем в статье «Сколько выручки приносит каждый юрист и что это говорит о фирме». Для оценки услуги к выручке нужно добавить затраченное время.
В условной команде доступны 800 оплаченных часов за месяц, их стоимость — 1,2 млн ₽. На проекты приходится 600 часов, на внутреннюю работу и ожидание задач — 200 часов. Стоимость оплаченного часа составляет 1 500 ₽, загрузка проектами — 75%; оставшиеся 25% времени тоже входят в расходы.
Для разбора полезно выделить:
- Работу в согласованном объёме.
- Дополнительные задачи.
- Исправления и повторную работу.
- Организацию проекта и передачу задач.
Если исправления сократятся с 80 до 40 часов, освободятся 40 часов стоимостью 60 тыс. ₽. При фиксированной зарплате расходы месяца автоматически не уменьшатся. Если эти часы позволят выполнить дополнительную работу на 100 тыс. ₽ без новых затрат, прибыль модели вырастет с 300 до 400 тыс. ₽, рентабельность — с 15% примерно до 19%. Пока дополнительная работа не продана и не выполнена, у фирмы есть только свободное время.
Почему услуги с похожей ценой дают разную прибыль
Средняя рентабельность скрывает различия между услугами и отдельными клиентскими проектами. Поэтому следующий уровень расчёта — экономика повторяющейся работы, которую фирма действительно продаёт.
Удобно группировать проекты по ситуации клиента и устройству услуги. Внутри одного направления могут соседствовать короткая предсказуемая работа и длительное сопровождение с неопределённым объёмом участия команды.
Дорогой проект способен оставлять меньше прибыли, чем более доступная услуга, если для его выполнения постоянно требуется собственник и значительная часть команды. При этом высокая трудоёмкость не всегда означает, что от такой работы следует отказаться: возможно, цена не учитывает фактический объём или фирма ещё не умеет выполнять её устойчиво. Прежде чем принимать решение, нужно отделить повторяющиеся особенности услуги от обстоятельств конкретного заказа. Иначе разовая сложность станет основанием закрыть полезное направление, а случайно удачный проект создаст ожидания, которые последующие продажи не подтвердят. Вывод появляется после сопоставления завершённых работ по одинаковым правилам, с учётом времени и всех прямых расходов. Одного впечатления здесь недостаточно.
Сравним 2 условные услуги при стоимости часа 1 500 ₽. Внешних прямых расходов в этом примере нет.
| Показатель | Услуга А | Услуга Б |
|---|---|---|
| Цена | 200 тыс. ₽ | 240 тыс. ₽ |
| Время | 80 часов | 120 часов |
| Прямые расходы | 120 тыс. ₽ | 180 тыс. ₽ |
| Остаток | 80 тыс. ₽ | 60 тыс. ₽ |
| Доля остатка в цене | 40% | 25% |
| Остаток на час работы | 1 000 ₽ | 500 ₽ |
Услуга Б дороже на 20%, но занимает на 50% больше времени. При ограниченной загрузке сравнение остатка на час помогает выбрать, какую работу продавать; оно не заменяет проверку спроса и общей прибыли фирмы.
Для остатка 40% при расходах 180 тыс. ₽ цена услуги Б должна составить 300 тыс. ₽: 180 / (1 − 0,4). При прежней цене 240 тыс. ₽ тот же процент потребует снизить прямые расходы до 144 тыс. ₽, то есть до 96 часов. Это 2 расчётных варианта для проверки. Возможность продать за 300 тыс. ₽ или выполнить за 96 часов ещё нужно подтвердить.
Как продажи и скидки влияют на прибыль
Выбор источника клиентов влияет на рентабельность через стоимость продажи и состав заказов. Поэтому расходы на привлечение нужно связывать с выполненной работой.
При сравнении способов привлечения полезно смотреть на расходы вместе с качеством полученной работы: одинаковое количество обращений ещё ничего не говорит о выручке и будущем результате. Один источник может приносить запросы, для которых приходится долго готовить индивидуальные предложения, другой — обращения на понятную услугу с устойчивой экономикой выполнения. При этом расходы на продвижение сегодня и выручка от пришедших клиентов могут быть разнесены во времени, особенно когда решение принимается долго. Деление текущих расходов на текущие продажи без учёта этой задержки способно создать ложное впечатление об эффективности источника. Собственнику нужна связь между обращением, последующей продажей и результатом выполненной работы, насколько позволяют реальные записи фирмы. Быстрого ответа бывает недостаточно.
Допустим, затраты на привлечение группы клиентов составили 120 тыс. ₽ и дали 6 продаж услуги А. На продажу приходится 20 тыс. ₽. Из остатка 80 тыс. ₽ после выполнения услуги остаются 60 тыс. ₽ на прочие общие расходы и прибыль; повторно вычитать эти 120 тыс. ₽ в результате фирмы нельзя.
Отдельный вопрос — скидка. Когда цена снижается при неизменном объёме работы, прямые расходы автоматически не уменьшаются, поэтому уступка клиенту сокращает остаток проекта.
| Скидка на услугу А | Цена, тыс. ₽ | Прямые расходы, тыс. ₽ | Остаток, тыс. ₽ |
|---|---|---|---|
| 0% | 200 | 120 | 80 |
| 5% | 190 | 120 | 70 |
| 10% | 180 | 120 | 60 |
| 15% | 170 | 120 | 50 |
Скидка 10% уменьшила остаток на 25%: с 80 до 60 тыс. ₽. Перед согласованием уступки полезно проверить:
- Меняется ли объём работы вместе с ценой.
- Сокращается ли стоимость выполнения.
- Какой остаток сохраняется после расходов на продажу.
- От какой другой работы придётся отказаться.
Надежда на будущие заказы остаётся предположением, пока клиент их не разместил и фирма не увидела экономику этой работы.
Как по расчёту выбрать изменение в бизнесе
Расчёт рентабельности помогает выбрать изменение, эффект которого фирма способна проверить. Само снижение процента ещё не говорит, что именно нужно менять.
Сначала проверьте сопоставимость периодов. На результат способны повлиять изменение состава услуг и временные расходы на развитие, а часть различий возникает из-за ошибок распределения.
Например, собственник видит ухудшение результата после найма и решает, что новый сотрудник обходится слишком дорого, хотя в тот же период команда начала выполнять другой объём работ по прежним ценам. Возможна и обратная картина: более выгодный состав проектов временно скрывает рост постоянных расходов, который станет заметен при возвращении обычной загрузки. Чтобы отделить одно влияние от другого, расчёт нужно разложить на понятные причины и проверить каждую по исходным записям. Здесь помогает сравнение цены и трудоёмкости сопоставимых услуг, дополненное анализом общей стоимости содержания фирмы. Тогда изменение бюджета или условий продажи получает объяснение, которое можно обсудить с партнёром и проверить в следующем периоде. Процент становится началом разговора.
В исходной модели выручка равна 2 млн ₽, расходы — 1,7 млн ₽. Ниже каждый сценарий рассчитан отдельно относительно этой базы; объём выполненной работы сохраняется.
| Изменение | Выручка, тыс. ₽ | Расходы, тыс. ₽ | Прибыль, тыс. ₽ | Рентабельность |
|---|---|---|---|---|
| Исходный расчёт | 2 000 | 1 700 | 300 | 15% |
| Цена выше на 5% | 2 100 | 1 700 | 400 | 19,0% |
| Прямые расходы ниже на 5% | 2 000 | 1 640 | 360 | 18% |
| Общие расходы ниже на 10% | 2 000 | 1 650 | 350 | 17,5% |
Сценарий показывает размер возможного эффекта. Повышение цены требует проверки спроса; снижение прямых расходов — подтверждения, что затраты действительно уменьшатся. Сокращение часов при прежней зарплате само по себе такого эффекта не даёт.
Выбранное действие стоит записать вместе с ожидаемым изменением конкретного показателя. При этом повышение рентабельности само по себе не заменяет оценку суммы прибыли: результат 250 тыс. ₽ при выручке 1,25 млн ₽ даёт 20%, но оставляет фирме на 50 тыс. ₽ меньше исходных 300 тыс. ₽.
Разберите бизнес с владельцами юрфирм
После расчёта важно понять, что повлияло на результат. В Клубе Лиги владельцы делятся опытом: что сделали и что из этого вышло. Участие — 0 рублей, только для владельцев юрфирм.
Подать заявкуКак обсуждать рентабельность с партнёрами и командой
Финансовый разбор начинается с согласованных определений и доступных исходных данных. Иначе встреча быстро превращается в спор о том, кто больше работает.
Когда ответственность за показатель передаётся сотруднику, у него должна быть возможность влиять на причины, от которых этот показатель зависит, иначе обсуждение прибыли станет требованием отвечать за чужие решения. Руководитель практики не сможет устойчиво улучшать экономику проектов, если объём и цену без его участия определяет собственник, а фактическое время команды нигде не фиксируется. Сотрудник, ведущий переговоры, тоже не увидит последствия обещаний клиенту, пока фирма не возвращает ему данные о выполненной работе. Поэтому финансовая прозрачность начинается с связи между решением и результатом, понятной каждому участнику процесса. Подробность доступа к данным можно выбирать отдельно, сохраняя общие правила расчёта и проверки. Ответственности нужны реальные полномочия.
Для обсуждения с партнёрами полезно заранее подготовить одинаковый набор материалов:
- Расчёт результата и сравнение с сопоставимым периодом.
- Причины изменений, подтверждённые записями по работе.
- Ранее принятые решения и их фактический эффект.
- Предложения по изменениям с указанием ответственного.
В примере с услугой А руководитель проекта проверяет отклонение от 80 часов, ответственный за продажи — цену 200 тыс. ₽ и причины скидки. Если время выросло до 100 часов, прямые расходы увеличились со 120 до 150 тыс. ₽. При одновременной скидке 10% остаток составит 30 тыс. ₽ вместо 80 тыс. ₽: потеря 50 тыс. ₽ складывается из 2 разных решений.
Лига — клуб владельцев юридического бизнеса. Онлайн-встречи проходят по вторникам и четвергам, а дважды в месяц участники показывают свою фирму на разборе. Правило разговора сформулировано прямо: «Цифры и факты на стол — понты под стол».
Что должно быть видно владельцу в расчёте
Хороший расчёт позволяет проверить, как выбранное изменение повлияет на рентабельность фирмы. В модели повышение цены на 5% увеличило прибыль с 300 до 400 тыс. ₽ только при сохранении объёма работы и расходов.
Для решения о найме нужно видеть объём задач, который действительно перейдёт сотруднику, и оставшееся время проверки собственником. При пересмотре услуги расчёт должен связывать цену с фактическими часами, включая дополнительные согласования и исправления. Выбор заказов при полной загрузке требует сравнить остаток на час и проверить, есть ли спрос на более выгодную работу. У каждого решения будет своё условие успеха, поэтому вместе с ожидаемой рентабельностью полезно зафиксировать, что именно должно измениться в выполнении проектов. На следующих сопоставимых работах станет видно, подтвердилось ли это условие и сохранился ли ожидаемый эффект. Именно такой проверки мы ждём от расчёта.