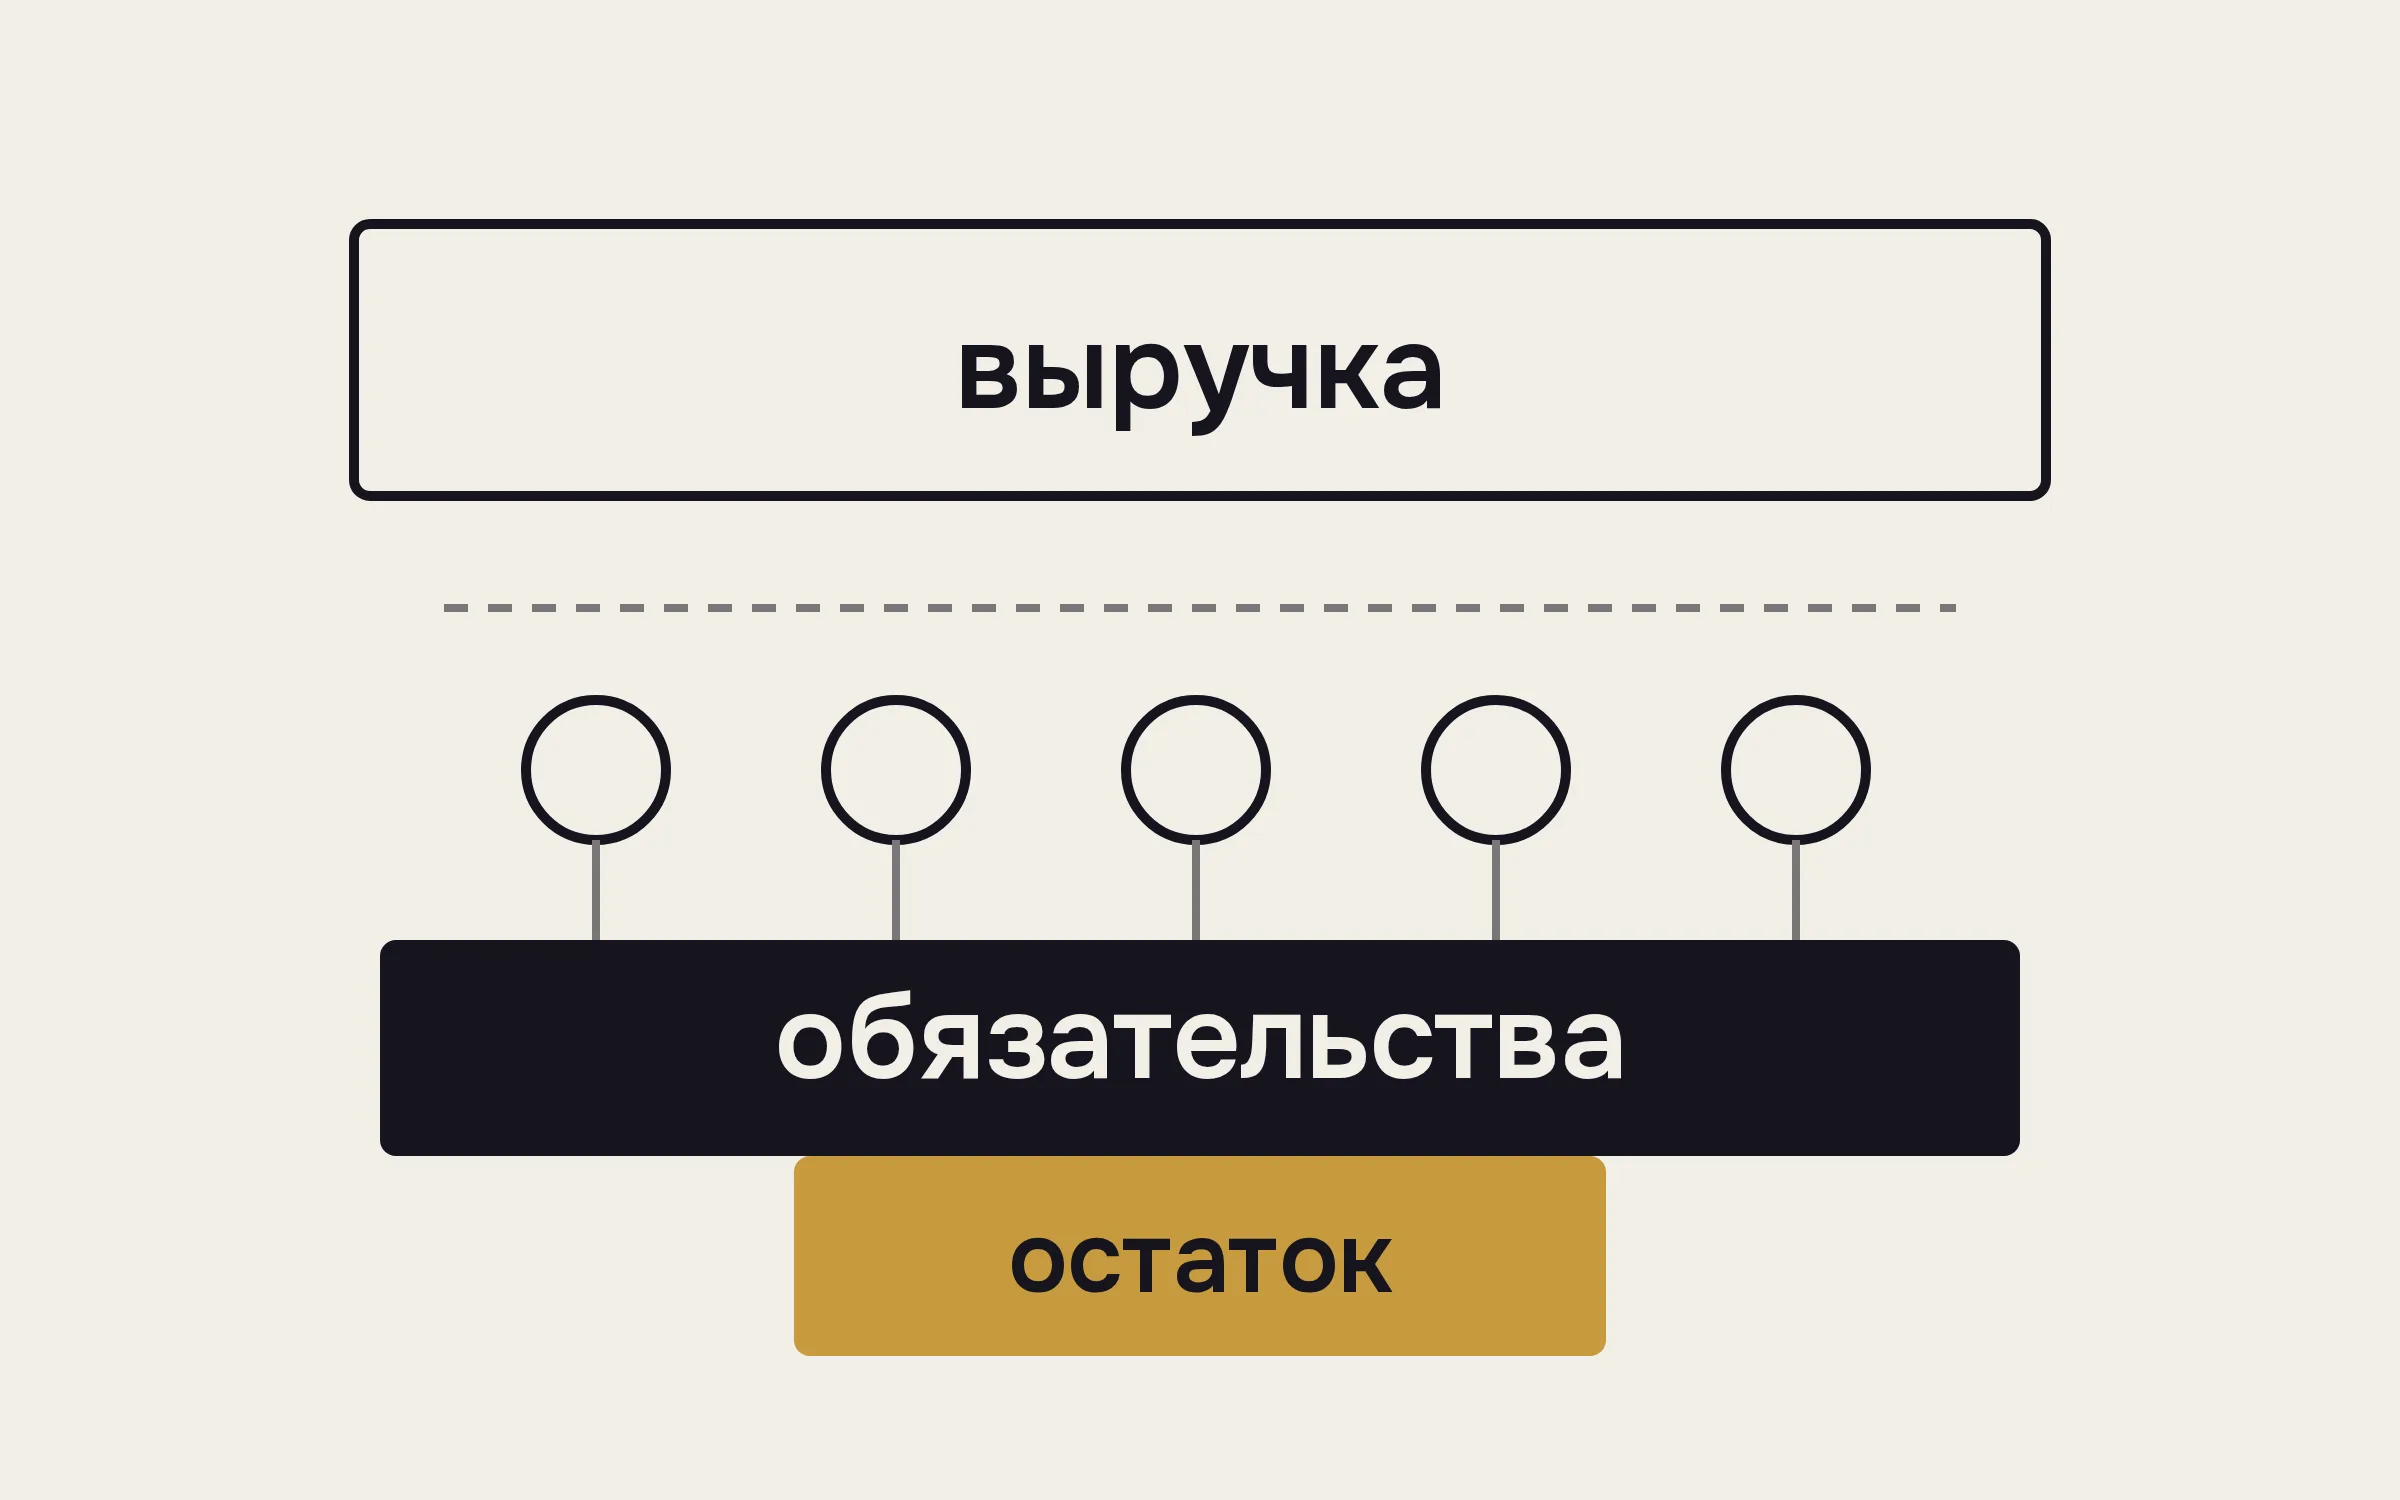

Юридическая фирма зарабатывает столько, сколько остаётся от выручки после расходов на выполненную работу. Доход владельца зависит ещё и от его собственной нагрузки: деньги за ведение дел, управление командой и владение бизнесом нужно считать отдельно. Без этого даже полная загрузка сотрудников мало говорит о результате фирмы.
Обновлено: 16 октября 2026
Вопрос «Сколько зарабатывают другие?» возникает, когда сотрудники заняты, клиенты платят, а собственник снова откладывает выплату себе. Мы предлагаем начать с устройства дохода своей практики: какую работу она продаёт, во что обходится выполнение обязательств и сколько денег можно забрать без ущерба для компании.
У средней выручки по рынку здесь ограниченная польза. Фирмы отличаются составом услуг, способом привлечения клиентов и участием собственника в каждом проекте, поэтому одинаковый оборот может давать владельцам совершенно разный доход и требовать разного количества их времени.
Что известно о доходах юридических компаний в России
Открытые данные показывают масштаб рынка, но плохо отвечают на вопрос владельца небольшой практики, особенно если он хочет понять, нормально ли зарабатывает его команда.
По данным РБК и ARG за 2023 год, 800 крупнейших юрфирм с выручкой от 50 млн ₽ в год вместе заработали 175,9 млрд ₽. В этой группе 28 фирм имели выручку от 1 млрд ₽, ещё 48 — от 500 млн до 1 млрд ₽, больше 330 — от 100 до 500 млн ₽. Здесь речь о выручке компаний, а не о суммах, которые получили их собственники.
У такой выборки есть граница: в неё входят крупные участники юридического рынка, тогда как владелец фирмы на 3–15 человек часто работает в другой экономике. Самостоятельно продавая услуги и выполняя часть клиентской работы, он совмещает задачи, для которых большая компания может содержать отдельных сотрудников, и поэтому сравнение только по обороту скрывает существенную разницу. Даже совпадение специализации ещё не делает фирмы сопоставимыми: одна получает повторные обращения, другая постоянно оплачивает привлечение новых клиентов. Условия оплаты тоже влияют на доступные деньги: компания с отсрочками может показывать хорошую выручку, но испытывать затруднения с текущими платежами, пока клиенты рассчитываются за уже выполненную работу. Средняя цифра этого не объясняет.
Эти данные полезны как свидетельство масштаба юридического бизнеса в России, но ориентироваться на них при оценке личного заработка в 2026 году без более свежих сведений и понимания расходов конкретных компаний нельзя.
Для сравнения своей практики с другой фирмой нужны сопоставимые условия:
- размер команды и участие собственника в работе с клиентами;
- состав услуг и продолжительность проектов;
- доля повторных обращений;
- порядок оплаты и сроки поступления денег;
- расходы на выполнение работы и содержание фирмы.
Когда этих сведений нет, чужая выручка остаётся любопытным фактом: она не отвечает на вопрос, сколько денег ваша компания способна оставлять владельцу при текущем устройстве работы.
Почему поступления на счёт ещё не показывают заработок фирмы
Поступления на счёт, выручка и прибыль описывают разные стороны бизнеса; для управленческого расчёта сначала нужно договориться, что именно вы считаете заработанным.
В этой статье под выручкой за период мы понимаем стоимость выполненной работы, которую фирма относит к этому периоду по своим правилам управленческого учёта; полученный аванс учитываем отдельно: деньги уже доступны, но обязательства перед клиентом ещё предстоит выполнить. Это ещё не выполненная работа. У длинного проекта выполненная часть должна определяться последовательно, по заранее выбранному подходу.
В условном расчёте клиент перечислил аванс 600 тыс. ₽ за проект на 3 месяца, а стоимость выполненной за первый месяц работы составила 200 тыс. ₽. Если собственник посмотрит только на банковский счёт, он может принять все 600 тыс. ₽ за свободные деньги, хотя 400 тыс. ₽ относятся к ещё не выполненной работе. Обратная ситуация: работа на 200 тыс. ₽ выполнена и принята, клиент перечислил 50 тыс. ₽, а оставшиеся 150 тыс. ₽ поступят через 30 дней. Поэтому в отчёте должны быть видны выполненная работа, поступившие платежи и оставшиеся обязательства, иначе перемещение оплаты между месяцами будет выглядеть как изменение заработка фирмы. Разница становится особенно заметной при длинных проектах: один удачный месяц по поступлениям способен скрыть расходы следующего периода, если не связать деньги с работой, за которую их заплатили.
Для собственника полезно держать рядом несколько показателей: каждый отвечает на свой вопрос, поэтому заменять один другим при обсуждении результатов команды не получится.
| Показатель | Что показывает | Чего по нему нельзя определить |
|---|---|---|
| Поступления от клиентов | Сколько денег пришло за период | Какая часть работы уже выполнена |
| Выручка | Стоимость работы, отнесённой к периоду | Сколько денег доступно на счёте |
| Результат после прямых затрат | Что осталось после расходов на выполнение услуг | Сколько заработала фирма после общих расходов |
| Управленческая прибыль | Результат после всех учтённых расходов периода | Какую сумму безопасно вывести сейчас |
| Остаток денег | Сколько денег доступно на выбранную дату | Какая часть понадобится для будущих обязательств |
Название строки менее существенно, чем единый порядок расчёта: когда управляющий партнёр считает выручкой подписанные договоры, руководитель практики — выполненную работу, а собственник — поступления, разговор о заработке начинается с разных исходных данных.
Какие расходы нужно вычесть из выручки
Прибыль фирмы зависит от полноты учёта расходов на её работу: пропущенная статья делает результат красивее, но денег собственнику не добавляет.
Начать удобно с прямых затрат: расходов, которые можно связать с конкретным клиентом или проектом; затем вычесть общие расходы, необходимые для работы компании независимо от того, какой заказ сейчас выполняет команда.
Для такого расчёта расходы можно разделить на группы:
- работа сотрудников, занятых выполнением клиентских задач;
- внешние исполнители и другие затраты по конкретному проекту;
- привлечение клиентов и работа продаж;
- управление фирмой и административная работа;
- помещение, связь, сервисы и рабочая инфраструктура;
- работа собственника в проектах и управлении.
Самая незаметная статья в небольшой практике часто связана с собственником, который ведёт сложные проекты, проверяет документы и подключается к переговорам, но не учитывает стоимость собственного времени. В условной модели из выручки 2 млн ₽ вычли 1,1 млн ₽ прямых затрат и 500 тыс. ₽ общих расходов, получив прибыль 400 тыс. ₽ без оценки работы владельца. Это допустимый способ организовать практику, пока владелец понимает его последствия и сознательно выбирает свою загрузку. Если передача его задач обойдётся в 250 тыс. ₽ за тот же период, при прежних ценах и объёме продаж останется 150 тыс. ₽; расчётная маржа снизится с 20% до 7,5%. Чтобы заранее оценить такую перемену, в управленческом расчёте нужна стоимость работы собственника, определённая по содержанию задач и возможной стоимости их передачи, даже если фактически он пока получает деньги другим способом.
Определять эту стоимость наугад не стоит. Полезнее описать выполняемую работу и посмотреть, кому её действительно можно передать, с какой нагрузкой и ответственностью.
Простая формула для внутреннего расчёта выглядит так: управленческая прибыль = выручка − прямые затраты − общие расходы. Работа собственника должна попасть в соответствующую часть расходов без повторного вычитания; если она уже учтена в выплатах за управление или клиентскую работу, добавлять её снова не нужно.
Для сравнения периодов состав расходов должен оставаться последовательным: если в одном месяце вы учитывали маркетинг и своё участие, а в другом забыли о них, изменение прибыли ничего надёжного не скажет об эффективности фирмы. Состав расходов должен оставаться последовательным.
Какие показатели объясняют, где остаются деньги
Общая прибыль показывает результат фирмы, но не объясняет его причины; чтобы принять решение о ценах, найме или загрузке, собственнику нужны показатели по работе команды.
В таблице — условные расчёты по формулам, без рыночных нормативов. Сложность отчёта сама по себе не помогает: каждая строка должна отвечать на конкретный вопрос владельца.
| Показатель | Как считать: условный пример | Какой вопрос задать |
|---|---|---|
| Выручка на юриста | Выручка 2 млн ₽ / 5 юристов = 400 тыс. ₽ за период | Какой объём выручки поддерживает команда |
| Доля расходов на команду | Расходы 1,2 млн ₽ / выручка 2 млн ₽ × 100% = 60% | Какая часть выручки уходит на её работу |
| Маржа фирмы | Прибыль 300 тыс. ₽ / выручка 2 млн ₽ × 100% = 15% | Какая доля выручки остаётся после учтённых расходов |
| Результат услуги после прямых затрат | Выручка 300 тыс. ₽ − прямые затраты 180 тыс. ₽ = 120 тыс. ₽ | Что услуга оставляет на общие расходы и прибыль |
| Выручка на фактический час проекта | Выручка 300 тыс. ₽ / 100 часов = 3 тыс. ₽ в час | Во что превращается согласованная цена с учётом реальной работы |
| Стоимость привлечения клиента | Расходы 120 тыс. ₽ / 4 новых платящих клиента = 30 тыс. ₽ | Сколько стоит получить клиента |
Выручку на юриста нужно читать вместе с устройством команды, иначе показатель легко создаёт ложное впечатление высокой эффективности: часть работы может выполнять собственник или внешние исполнители, не попавшие в знаменатель. Одного деления здесь недостаточно. Доля расходов на сотрудников тоже мало говорит без состава их задач, потому что одна фирма держит продажи внутри команды, а другая оплачивает их отдельно. При сравнении периодов необходимо сохранять одинаковые границы расчёта и учитывать изменение нагрузки, иначе перестановка расходов между строками будет выглядеть как улучшение бизнеса. Для стоимости привлечения существенна задержка между рекламой и оплатой: расходы текущего месяца могут приводить клиентов позднее. Собственнику нужно понимать, какие обращения дошли до оплаты и с какими затратами они связаны, чтобы оценивать канал по результату, который действительно можно ему приписать.
Универсальную норму маржи из приведённых рыночных данных получить нельзя: там нет сопоставимой информации обо всех расходах фирм и стоимости работы их владельцев.
Практический ориентир появляется внутри собственной компании: вы сравниваете одинаково рассчитанные показатели за периоды и выясняете причины изменений. Рост выручки на сотрудника полезен, если вместе с ним не растут переделки, перегрузка собственника и задержки выполнения обязательств перед клиентами.
Почему полная загрузка команды не гарантирует прибыль
Команда может быть полностью занята услугами, которые оставляют фирме слишком мало, — тогда увеличение количества заказов усиливает нагрузку быстрее, чем улучшает финансовый результат.
Проверять нужно отдельную услугу или группу похожих проектов: общая выручка скрывает разницу между работой, которую команда выполняет предсказуемо, и проектами, где согласованный объём постоянно расширяется.
В условном проекте с ценой 300 тыс. ₽ увеличение трудоёмкости со 100 до 150 часов снижает выручку на час с 3 до 2 тыс. ₽; при расчётных затратах 1,5 тыс. ₽ на час результат после этих затрат сокращается со 150 до 75 тыс. ₽. Загрузка ещё не гарантирует прибыль. Собственник нередко замечает это только при обсуждении нового найма, когда руководитель сообщает о полной загрузке, хотя выручка не позволяет спокойно расширить штат. Причиной могут быть дополнительные согласования, плохо определённый объём услуги или участие дорогого специалиста в задачах, которые способен выполнить другой сотрудник. У этих ситуаций разные решения. Повышение цены поможет лишь тогда, когда фирма понимает фактическое содержание работы и может объяснить клиенту условия, а перераспределение задач требует ясной ответственности за результат. Без сведений о времени и затратах обсуждение загрузки сводится к впечатлениям, и самый занятый сотрудник автоматически начинает казаться самым доходным для компании.
Для оценки услуги полезно собрать данные, которые обычно распределены между собственником, руководителем проекта и сотрудниками:
- согласованная стоимость и объём работы;
- фактически выполненные задачи;
- время команды и собственника;
- расходы на внешних исполнителей;
- дополнительные работы и условия их оплаты;
- повторные обращения после завершения проекта.
Начать можно с завершённых проектов, по которым сохранились достаточно полные сведения: такой разбор покажет, где цена не покрывает фактическую трудоёмкость, а где прибыль теряется из-за организации выполнения.
Результат после прямых затрат ещё должен покрыть часть общих расходов фирмы. Поэтому положительная разница по проекту не означает, что услуга выгодна в любом объёме: нужно проверить, достаточно ли совокупного результата таких проектов для содержания всей компании при доступной загрузке команды.
Иногда владельцу выгоднее уточнить состав услуги, чем искать больше клиентов; в других случаях ограничение находится в распределении работы или цене — выбрать действие можно после расчёта, который показывает место потери денег.
Сколько денег собственник может забрать из фирмы
Заработок фирмы превращается в доступные владельцу деньги с задержкой, если клиенты оплачивают работу после её выполнения; продолжительность этой задержки помогает объяснить, почему при одинаковой прибыли собственники получают разные суммы в конкретном месяце. Деньги приходят с задержкой.
Для оценки нужны даты завершения работ и фактической оплаты по каждому проекту: они показывают, сколько заработанного уже поступило и какую часть фирма пока финансирует за свой счёт.
В условном расчёте фирма выполнила за месяц работу на 900 тыс. ₽ и понесла расходы на 650 тыс. ₽, полностью оплатив их в том же месяце. Управленческая прибыль составила 250 тыс. ₽, однако клиенты перечислили только 700 тыс. ₽, поэтому разница между поступлениями и расходами — 50 тыс. ₽. Ещё 200 тыс. ₽ остаются в неоплаченных счетах за выполненные услуги; получить их в следующем месяце означает собрать уже заработанное, повторно учитывать эту сумму в выручке нельзя. Если такая задержка повторяется, владельцу полезно посмотреть, на каком этапе возникает ожидание оплаты. Причина может находиться в условиях договора, затянувшемся согласовании результата или поздней отправке счёта; каждая из них по-разному влияет на срок, за который выполненная командой работа становится доступными деньгами.
Владелец может видеть хорошую прибыль и временно оставлять её в компании — такое решение объяснимо, когда деньги нужны для выполнения уже принятой работы или покрытия разрыва между расходами и оплатой клиентов.
При постоянной нехватке денег полезно сравнить несколько периодов: увеличивается ли сумма неоплаченной работы, сколько дней проходит до расчёта и какие проекты дают основную задержку. Это позволит отличить разовый перенос оплаты от устойчивой особенности заработка фирмы. Даже полученная оплата не вся доступна собственнику: часть поступлений может относиться к будущей работе. Поэтому сумму возможной выплаты проверяют по оставшимся обязательствам и расходам до следующих надёжных поступлений.
Как отделить заработок владельца от оплаты его работы
Доход собственника становится понятнее, когда видна цена его ежедневного участия, особенно в практике, где он одновременно продаёт, ведёт проекты и управляет сотрудниками.
Мы рассматриваем эту работу через три роли одного человека: художник (ремесленник), управленец (менеджер), предприниматель; вопрос в том, сколько часов в неделю вы проводите в каждой роли и какой результат получаете за это время. Совмещать эти роли естественно.
В роли ремесленника владелец выполняет клиентскую работу, поэтому соответствующая часть его дохода связана с личным участием в оказании услуг. Управленческая работа обеспечивает согласованность действий команды, и у неё тоже есть стоимость, даже если собственник пока не выделяет её в отдельную выплату. Роль предпринимателя требует времени на понимание того, откуда приходят деньги и какое устройство фирмы позволяет сохранять результат после всех необходимых расходов. Однако увеличение заработка может целиком объясняться дополнительными часами собственника: он берёт больше дел, чаще проверяет сотрудников и сам завершает сложные переговоры. Сравнение дохода с затраченным временем покажет, стала ли практика приносить больше при прежнем участии владельца или прибавка потребовала от него ещё одной рабочей недели в месяц.
Для такой оценки полезно описать свою обычную рабочую неделю: содержание задач даст больше, чем должность в подписи письма или общее ощущение, что вы постоянно занимаетесь всем.
Смотреть стоит на конкретную работу:
- выполнение оплаченных клиентских задач;
- переговоры и доведение обращений до оплаты;
- проверку результата сотрудников;
- распределение нагрузки и управление сроками;
- решения о ценах, составе услуг и расходах фирмы.
В условной модели месячный доход владельца вырос с 400 до 500 тыс. ₽, а его занятость — со 160 до 220 часов. Доход увеличился на 25%, но сумма на час участия снизилась с 2,5 до примерно 2,27 тыс. ₽. Этот расчёт показывает цену дополнительного заработка во времени; стоимость передачи задач сотрудникам нужно оценивать отдельно.
Лига — клуб владельцев юридического бизнеса; в Клубе Лиги онлайн-встречи проходят по вторникам и четвергам, а дважды в месяц участники показывают свою фирму на разборе. Вопросы о выручке на юриста, доле расходов на команду и марже относятся к тому разговору о бизнесе, на котором построена Лига.
Как получить ответ по своей фирме
Ответ появляется, когда выручка, расходы и работа владельца посчитаны за сопоставимый период, — тогда можно оценить текущий заработок и понять, что именно его ограничивает.
Для первого расчёта не требуется подробно распределять каждый мелкий расход между всеми проектами, но существенные затраты и собственное участие пропускать нельзя. Достаточно выбрать последовательный порядок, связать выполненную работу с её стоимостью и проверить, какие расходы относятся к тому же периоду; после этого общую прибыль можно сопоставить с доступными деньгами, учитывая неоплаченные счета клиентов и обязательства фирмы, которые ещё предстоит выполнить. Разница потребует объяснения. Когда она понятна, собственник получает основу для решений о выплате себе, изменении цены или найме, а также видит, каких данных пока не хватает для уверенного вывода. Точность расчёта можно повышать постепенно, сохраняя одинаковые правила и не подменяя отсутствующие сведения удобными предположениями о том, сколько компания должна зарабатывать.
Первый рабочий отчёт должен позволять ответить на связанные вопросы:
- какую выручку принесла выполненная работа;
- сколько стоило её выполнение с учётом участия собственника;
- что осталось после общих расходов;
- какие услуги дали этот результат;
- сколько денег доступно после покрытия предстоящих обязательств.
Высокий оборот сам по себе не определяет доход владельца: более полезный ориентир — сумма, которую фирма оставляет после оплаты всей необходимой работы, и возможность выплачивать её собственнику без постоянного переноса своих обязательств.