
Гонорар успеха подходит юрфирме, если ожидаемая оплата покрывает работу команды, ожидание денег и риск неоплаты. Большая сумма в конце проекта сама по себе этого не обеспечивает. Пока клиент ждёт результата, фирма оплачивает работу и занимает время специалистов, которое могла бы продать иначе.
Владелец практики часто оценивает такое предложение через уверенность в своей команде: дело знакомое, задача понятная, результат выглядит достижимым. Мы предлагаем добавить к этой оценке вопрос бизнеса: за счёт каких денег фирма выполнит работу и что останется после выплаты вознаграждения.
Ниже разбираем экономику модели: из чего складывается цена, сколько денег потребуется до поступления оплаты и как учитывать проекты с разными исходами. Все расчётные зависимости в статье — способы проверить собственные данные фирмы. Они не описывают результаты конкретной практики.
Обновлено: 3 ноября 2026
Что фирма принимает на себя вместе с гонораром успеха
Гонорар успеха связывает часть вознаграждения фирмы с заранее определённым результатом: для бизнеса это означает, что выполненная работа и полученная оплата могут разойтись по времени и сумме.
При фиксированной цене собственник тоже рискует ошибиться в трудоёмкости или столкнуться с задержкой платежа. Зависимость оплаты от результата добавляет неопределённость: команда может выполнить запланированный объём услуг, а ожидаемого поступления денег всё равно не будет.
Владелец принимает сразу несколько связанных решений, хотя в разговоре с клиентом они часто выглядят как обсуждение процента вознаграждения: он выделяет время команды, соглашается финансировать работу до оплаты и оставляет часть будущего дохода зависимой от событий, которыми фирма управляет лишь частично. Проверять это нужно до согласования цены. При этом расходы начинаются раньше, чем появляется ясность по поступлениям, а занятых специалистов нельзя одновременно поставить на другой проект. Даже положительный результат ещё не означает, что деньги уже доступны для выплаты зарплат и расчётов с поставщиками; отсюда возникает главный вопрос: достаточно ли ожидаемого вознаграждения, чтобы принять всю эту нагрузку, сохранив возможность выполнять остальные обязательства фирмы. Позже свободы меньше.
В модели полезно разделить риски:
- Риск результата: событие, с которым связано вознаграждение, может не наступить.
- Риск объёма: работа потребует больше времени команды.
- Риск срока: проект продлится дольше.
- Риск получения денег: фактическое поступление задержится.
- Риск загрузки: проект займёт специалистов, нужных для других обязательств.
Для сквозного примера примем затраты 600 тыс. ₽, базовую оплату 300 тыс. ₽ и возможную премию 900 тыс. ₽. При получении всей оплаты разница между выручкой и затратами составит 600 тыс. ₽; без премии убыток составит 300 тыс. ₽.
Здесь проявляются разные роли собственника: как эксперт он оценивает задачу клиента; как управленец — людей и объём работы; как предприниматель — источник оплаты и последствия для денег фирмы.
Как разделить оплату работы и вознаграждение за результат
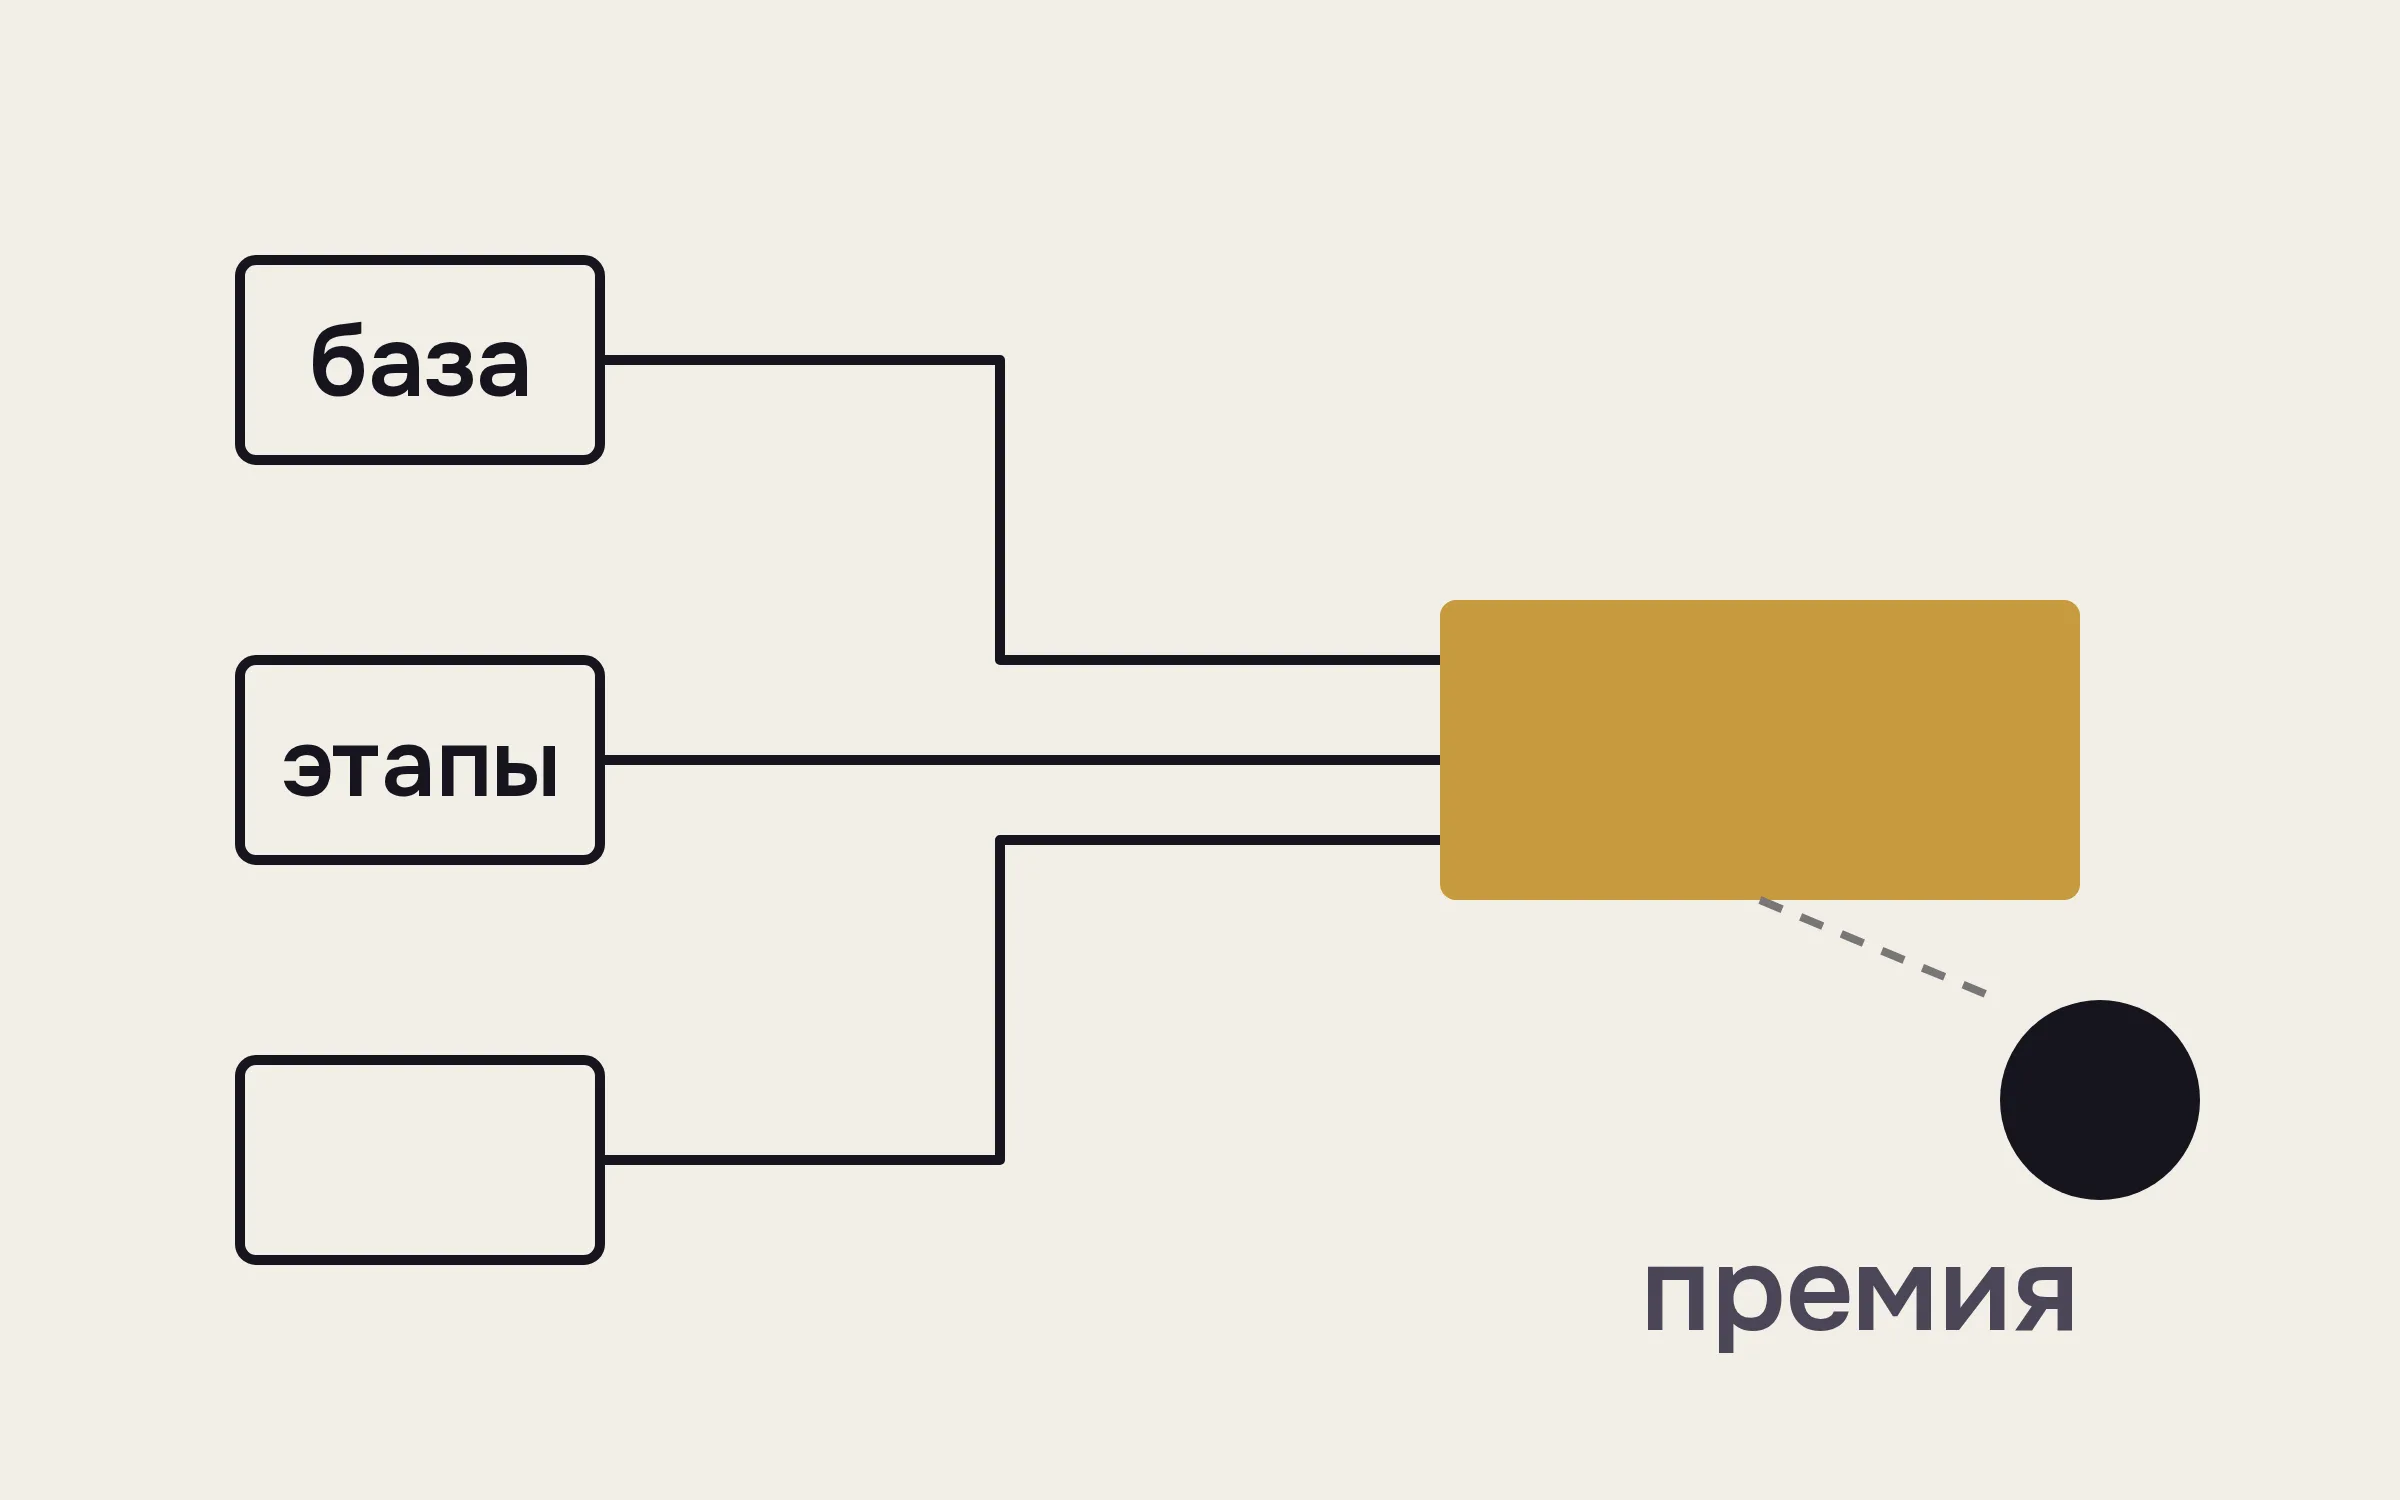
Устройство оплаты определяет, какую часть расходов фирма финансирует самостоятельно, поэтому обсуждение модели разумно начинать с состава платежей и сроков поступления денег.
Сравним варианты при затратах 600 тыс. ₽: все суммы в таблице — условные, в тысячах рублей; база и этапные платежи считаются полученными полностью.
| Устройство оплаты | Оплата до результата | Возможная премия | Итог с премией после затрат | Итог без премии после затрат |
|---|---|---|---|---|
| Вся оплата за результат | 0 | 1 200 | 600 | −600 |
| База и премия | 300 | 900 | 600 | −300 |
| Оплата этапов и премия | 600 | 600 | 600 | 0 |
| Фиксированная оплата | 900 | 0 | 300 | 300 |
Само наличие базового платежа ещё не делает проект устойчивым: если этой суммы хватает только на начало работы, а основная нагрузка возникает позднее, фирма по-прежнему зависит от поступления премии, хотя в обсуждении предложение может выглядеть сбалансированным. Название платежа ничего не доказывает. Бывает и обратная конструкция: базовая часть покрывает рассчитанные затраты, а вознаграждение за результат формирует дополнительный доход. Между такими вариантами большая разница для собственника: в первом случае отсутствие премии может означать потерю вложенных денег; во втором — доход ниже ожидаемого при уже оплаченной работе. Поэтому базу нужно сопоставлять с графиком расходов и полным объёмом проекта, включая участие владельца и руководителя практики. Решают его сумма и срок.
Сравнивать модели стоит на одной и той же оценке трудоёмкости, иначе предложение с гонораром успеха легко выглядит выгоднее лишь потому, что для него мысленно выбрали благоприятный исход, а фиксированную цену оценили с запасом на осложнения.
У каждой части вознаграждения должна быть понятная экономическая функция:
- База может оплачивать выполнение работы.
- Этапные платежи — уменьшать потребность в собственных деньгах.
- Премия — компенсировать принятую неопределённость.
В варианте с этапами поступления по 200 тыс. ₽ за 3 этапа покрывают общую сумму затрат, но если каждый платёж приходит после соответствующих расходов, фирме всё равно нужны деньги на период ожидания. Итог 0 без премии в таблице означает только равенство выручки и рассчитанных затрат.
Отдельно проверьте сочетание проектной и регулярной выручки. Если постоянные поступления финансируют длинные проекты, сначала нужно понять, сколько остаётся после выполнения обязательств по ним; об этом — статья про абонентское юридическое обслуживание и сохранение прибыли фирмы.
Какие затраты включить в расчёт гонорара
Цена проекта должна учитывать все ресурсы, которые потребуются для его выполнения; зарплата исполнителя — лишь часть этой оценки.
Сначала определяют состав работы и часы специалистов, затем добавляют участие руководителя, расходы непосредственно по проекту и обоснованную долю затрат на содержание фирмы.
Время собственника часто исчезает из сметы, потому что за отдельную встречу или проверку материалов ему никто не выставляет счёт. Но это время ограничено, и фирме придётся либо продолжать пользоваться личным участием владельца, либо оплачивать работу человека, который сможет его заменить. Если учитывать только часы команды, проект с постоянным вмешательством партнёра будет выглядеть прибыльнее самостоятельного проекта, хотя фактически потребляет больше дорогого ресурса. Похожая ошибка возникает с управлением: переписка, согласование позиции с клиентом и организация работы остаются за пределами оценки, пока не начинают занимать заметную часть недели; для расчёта их нужно назвать и оценить заранее, пусть сначала приблизительно. Нулевой расход здесь вводит в заблуждение. Точность появится по мере накопления данных.
Затраты проекта = стоимость времени команды + стоимость участия собственника + прямые расходы + доля общих расходов фирмы.
В условной смете наши 600 тыс. ₽ складываются так:
- Исполнители: 160 часов × 2 000 ₽ = 320 тыс. ₽.
- Руководитель: 30 часов × 3 000 ₽ = 90 тыс. ₽.
- Собственник: 20 часов × 5 000 ₽ = 100 тыс. ₽.
- Прямые расходы: 30 тыс. ₽.
- Доля общих расходов: 60 тыс. ₽.
Стоимость часа для этого расчёта должна отражать затраты на ресурс: если вместо неё взять клиентскую ставку, предполагаемая прибыль окажется внутри расходов, и сравнение моделей потеряет смысл. При этом один и тот же расход нельзя учитывать повторно: в примере общие расходы вынесены отдельно; если они уже включены во внутреннюю стоимость часа вашей фирмы, повторная надбавка завысит затраты.
Резерв на дополнительную работу стоит связывать с конкретной неопределённостью. Например, дополнительные 20 часов исполнителей при той же стоимости увеличат смету на 40 тыс. ₽, до 640 тыс. ₽; это отдельный сценарий, который понадобится проверить при изменении объёма.
После оплаты станет видно, насколько точной была смета; разделять доход проекта и расходы всей компании помогает разбор о том, как считать рентабельность юрфирмы.
Почему сумма возможной премии не равна ожидаемой выручке
Возможный гонорар показывает размер поступления при определённом исходе, но не доход фирмы; чтобы оценить решение, приходится учитывать также вероятность получения этой суммы.
Ожидаемое поступление = сумма возможного платежа × вероятность его получения.
Когда предусмотрены база и премия, каждую часть оценивают отдельно: у них могут различаться как вероятность получения, так и срок поступления.
Главная сложность такого расчёта заключается в происхождении вероятности: собственник может хорошо понимать задачу клиента и при этом не иметь достаточных данных о том, как часто похожие проекты приносят фирме всю ожидаемую сумму в предусмотренный срок. Это свойство исходных данных. Оценка, основанная на профессиональной уверенности, полезна как гипотеза, но её нельзя незаметно превращать в подтверждённую характеристику бизнеса. Допустим, команда считает достижение результата вероятным; из этого ещё не следует, что размер платежа останется прежним и клиент перечислит деньги без задержки. Поэтому в расчёте следует отделить оценку результата от оценки получения оплаты, указав основания каждой; если собственных наблюдений мало, точность будет ограниченной.
Для проверки чувствительности расчёта зададим вероятность получения премии 50 %. При уже полученной базе 300 тыс. ₽ ожидаемое общее поступление составит 300 + 900 × 50 % = 750 тыс. ₽, а разница с затратами — 150 тыс. ₽. Это результат условной модели; на счёте фирмы такой суммы ещё нет.
При отсутствии надёжной истории полезнее сравнивать сценарии, чем приписывать одному прогнозу убедительный вид:
- Благоприятный: поступило 1 200 тыс. ₽, затраты составили 600 тыс. ₽, разница — 600 тыс. ₽.
- Напряжённый: поступило 1 200 тыс. ₽, затраты выросли до 750 тыс. ₽, разница — 450 тыс. ₽.
- Неблагоприятный: получена только база 300 тыс. ₽, затраты составили 600 тыс. ₽, убыток — 300 тыс. ₽.
При исходных затратах граница расчётной безубыточности по вероятности премии составляет (600 − 300) / 900 ≈ 33,3 %. Она предполагает получение премии полностью либо её отсутствие и не учитывает дополнительную стоимость финансирования; требуемая прибыль повысит эту границу.
Ожидаемый доход пригоден для сравнения решений только при сопоставимых допущениях: если одному проекту достался оптимистичный прогноз, а другому — осторожный, таблица покажет различие настроений собственника.
Сколько денег понадобится до выплаты вознаграждения
Даже прибыльный по итогам проект может создать нехватку денег в процессе, поэтому расчёт доходности нужно дополнять календарём поступлений и расходов.
В календаре по выбранным периодам показывают поступления, затем вычитают денежные расходы. Наибольший накопленный отрицательный остаток помогает оценить, сколько собственных или привлечённых денег понадобится при принятом сценарии.
Здесь расчёт отличается от оценки полной стоимости проекта: общие расходы, распределённые между проектами для анализа прибыльности, не всегда возникают как отдельные платежи из-за нового заказа, однако фирма всё равно должна оплачивать их из совокупных поступлений. Проверка должна сходиться с реальными платежами компании. Поэтому владельцу нужны связанные представления: потребность конкретного проекта в деньгах и общий календарь компании. Если смотреть только на прямые расходы заказа, можно пропустить момент, когда имеющихся средств перестанет хватать на обязательства всей фирмы; если же механически повторить распределённые затраты в каждом денежном плане, появится двойной счёт. Иначе запас денег окажется расчётной иллюзией.
Для примера отдельно примем, что все 600 тыс. ₽ затрат требуют денежных выплат, распределённых равномерно на 3 месяца. База поступает до начала работы, премия — после её завершения; остаток ниже рассчитан только по поступлениям и выплатам проекта, без начального запаса фирмы:
- До начала работы: поступило 300 тыс. ₽, остаток — 300 тыс. ₽.
- Конец месяца 1: выплачено 200 тыс. ₽, остаток — 100 тыс. ₽.
- Конец месяца 2: выплачено ещё 200 тыс. ₽, остаток — −100 тыс. ₽.
- Конец месяца 3: выплачено ещё 200 тыс. ₽, остаток — −300 тыс. ₽.
- Месяц 4: поступила премия 900 тыс. ₽, остаток — 600 тыс. ₽.
В этом сценарии фирме нужно выделить 300 тыс. ₽ сверх базы. Если премия придёт в месяце 6 вместо месяца 4, эта сумма останется вложенной дольше; при отсутствии новых выплат глубина нехватки денег не изменится. Дополнительная работа и стоимость привлечённых денег увеличат её.
Будущую премию нельзя считать свободными деньгами владельца: сначала она должна поступить и покрыть связанные с проектом обязательства.
Порядок работы с просроченными платежами имеет смысл определить заранее; этот вопрос подробнее разобран в статье «Клиент задерживает оплату: как владельцу юрфирмы вернуть контроль над деньгами».
Как несколько проектов с гонораром успеха влияют на фирму
Оценка отдельного проекта не показывает всей нагрузки на деньги компании: решение меняется, когда одновременно выполняются другие работы с отложенной или неопределённой оплатой.
У собственника может быть несколько привлекательных предложений, каждое из которых укладывается в допустимые затраты, но вместе они займут команду и создадут потребность в финансировании, превышающую возможности практики. Само количество проектов не гарантирует, что риски распределены: если поступления зависят от сходных обстоятельств, одних и тех же клиентов или близких сроков, задержки могут возникнуть одновременно, а фирма останется с привычным объёмом расходов и меньшим объёмом денег. Иначе разнообразие названий создаст ложное ощущение устойчивости. Не менее существенна зависимость от людей: разные проекты могут требовать участия одного руководителя, поэтому на бумаге загрузка команды выглядит допустимой, хотя работа фактически остановится без его решений. При оценке совокупности проектов следует искать именно такие общие зависимости: разделённые по папкам заказы могут иметь один источник неопределённости. Его нужно увидеть заранее.
Если фирма одновременно берёт 3 проекта из нашего примера с одинаковым календарём, пиковая потребность в деньгах составит 900 тыс. ₽. При доступном запасе 700 тыс. ₽ нехватка достигнет 200 тыс. ₽, хотя каждый проект отдельно фирма способна профинансировать. Здесь доступный запас — деньги после учёта остальных обязательств компании.
Для общей оценки проектов можно отслеживать:
- Сумму денег, уже вложенных в работу до получения оплаты.
- Дополнительную потребность в финансировании.
- Долю времени команды, занятую проектами с неопределёнными поступлениями.
- Зависимость платежей от отдельных клиентов и совпадение сроков.
- Нагрузку на руководителей, которых трудно заменить.
- Потери при одновременном неблагоприятном развитии проектов.
Ограничение должно влиять на решение о новом заказе: если установленный предел можно каждый раз обойти из-за привлекательной суммы, управленческого смысла у него нет.
В нашем примере повышение базы нового проекта с 300 до 500 тыс. ₽ сократит общую потребность с 900 до 700 тыс. ₽ при прежних затратах и сроках. Запаса сверх этой суммы не останется, поэтому задержку базового платежа и перерасход придётся проверять отдельно. В другом случае фирме потребуется сдвинуть начало работы или отказаться от предложения, которое она не может профинансировать при своей текущей загрузке. Это решения о возможностях бизнеса.
Кто контролирует работу, затраты и ожидание оплаты
После согласования цены экономику проекта нужно регулярно сверять с фактической работой: первоначальная смета быстро теряет пользу, если никто не замечает изменения допущений.
Ответственность за выполнение и ответственность за деньги могут находиться у разных людей, однако собственнику нужен понятный порядок, по которому сведения собираются в одну картину. Руководитель проекта видит дополнительную работу раньше, чем она становится заметной в расходах фирмы; человек, отвечающий за финансовые данные, может первым обнаружить, что ожидаемая выплата сдвигается, но без информации команды он не поймётт, сколько ещё потребуется потратить до завершения. Данные должны помогать решению. Владелец, получающий эти сведения отдельно и нерегулярно, вынужден восстанавливать экономику по памяти, особенно когда сам участвует в исполнении. Поэтому полезен общий набор данных с одинаковыми определениями и датой обновления: он позволяет обсуждать изменения предметно — какой объём добавился, что уже оплачено и сколько денег понадобится дальше. Сложная система для этого необязательна.
В карточке проекта стоит разделить исходный план, фактическое состояние и новый прогноз. Если каждый раз просто заменять старую оценку свежей, фирма потеряет возможность понять, почему первоначальное решение оказалось неточным.
Для обсуждения достаточно согласованного перечня сведений:
- Плановые и фактические затраты времени.
- Полученная оплата по видам платежей.
- Оставшийся объём работы и его стоимость.
- Ожидаемая сумма поступлений и основания прогноза.
- Предполагаемый срок получения денег.
- Изменившиеся обстоятельства и требуемое решение собственника.
Например, из запланированных 160 часов исполнителей потрачено 120, а на завершение требуется ещё 60. Новый прогноз — 180 часов: при стоимости 2 000 ₽ перерасход составит 40 тыс. ₽, и общая смета вырастет с 600 до 640 тыс. ₽. Пока остальная оценка прежняя, именно эту разницу нужно перенести в прогноз затрат и проверить в календаре платежей.
Отдельный вопрос — мотивация команды: если премирование связано только с размером возможного гонорара, сотрудникам может быть выгодно поддерживать оптимистичную оценку, хотя затраты уже вышли за первоначальные пределы. Привязка всей мотивации исключительно к поступлению денег тоже требует осторожности: исполнители могут отвечать за качество и сроки своей работы, но иметь ограниченное влияние на клиентскую оплату. Правило выплаты премии команде нужно согласовать с денежной моделью фирмы.
Как принять решение до начала работы и проверить его после
Решение о гонораре успеха должно выдерживать проверку неблагоприятным развитием проекта; для этого владельцу нужны согласованные допущения о работе, оплате и доступных деньгах.
До начала работы полезно записать основания решения так, чтобы к ним можно было вернуться после завершения, иначе полученная премия легко становится доказательством правильности всех исходных предположений, а отсутствие оплаты — объяснением того, что команде просто не повезло. Одна удачная выплата его не заменяет. Между тем благоприятный итог может скрывать перерасход времени, который случайно перекрыла высокая сумма, а неблагоприятный исход может укладываться в заранее принятую модель риска. Для оценки качества управления нужно сопоставить прогноз с тем, что произошло фактически, сохранив первоначальные данные; тогда собственник увидит, где фирма ошибается систематически: в объёме работы, сроках или ожиданиях оплаты. Это материал для следующего решения.
Перед принятием проекта стоит проверить следующие вопросы:
- Понятен ли объём работы с учётом времени собственника и руководителей?
- Какая часть затрат покрывается до получения премии?
- На чём основана оценка возможного поступления?
- Сколько денег потребуется при задержке оплаты?
- Как новый проект повлияет на загрузку и обязательства фирмы?
- При каких изменениях понадобится пересмотреть экономический план?
Ответ «пока неизвестно» допустим как обозначение неопределённости, однако его нельзя незаметно подменить благоприятным предположением в окончательном расчёте.
Если в примере премия получена полностью, но затраты выросли с 600 до 640 тыс. ₽, итог составит 560 тыс. ₽ вместо 600 тыс. ₽. Отклонение на 40 тыс. ₽ нужно сохранить в истории вместе с причиной: полученная премия не подтверждает точность исходной оценки часов. В собственной истории стоит сохранять проекты без премии и проекты, которые ещё ожидают оплаты. Если анализировать только завершённые работы с полученным вознаграждением, представление о доходности будет смещено в пользу успешных исходов.
Лига — клуб владельцев юридического бизнеса. Мы обсуждаем, как устроен бизнес, и делимся опытом с цифрами на столе; в вопросе гонорара успеха такой разговор начинается с затрат команды, полученной оплаты и денег, которые фирма выделила на работу.
Когда гонорар успеха подходит экономике фирмы
Гонорар успеха имеет смысл оценивать по деньгам всей фирмы; размер возможного вознаграждения — лишь один из показателей решения.
Готовность фирмы к такой оплате проявляется в том, насколько спокойно владелец может объяснить неблагоприятный сценарий: если отсутствие премии потребует срочно искать средства на уже принятую работу, привлекательная сумма вознаграждения скрывает зависимость бизнеса от одного исхода. Прогноз потребуется обновлять. Когда же затраты посчитаны, источник финансирования определён, а нагрузка сопоставлена с другими проектами, решение становится предметным: собственник видит, какой риск принимает и ради какого дохода, сохраняя возможность сравнить предложение с другой работой. При этом ни расчётная прибыль, ни высокая оценка вероятности не отменяют последующего контроля: объём и сроки могут измениться после начала проекта. Деньги фирмы нуждаются в этой проверке до выплаты гонорара, пока управленческие решения ещё могут повлиять на последствия.
Практический результат такого подхода — понятные основания для согласования цены и состава оплаты. Можно объяснить, почему фирме требуется базовый платёж, какой объём работы она готова финансировать и где проходит предел её возможностей.