
Вознаграждение за привлечение клиента имеет смысл, если после выплаты юрфирма сохраняет деньги на выполнение работы. Процент сам по себе ничего не говорит о выгоде: одинаковая выплата может быть посильной для одной услуги и съедать заработок на другой. Мы предлагаем начинать с расчёта конкретной работы и вклада человека, который помог получить клиента.
Обновлено: 18 октября 2026
За какой вклад фирма платит вознаграждение
Рекомендация может означать разную работу, и вознаграждение должно это учитывать: передача контакта, знакомство с владельцем компании и участие в продаже требуют разного времени и дают фирме разный результат.
Допустим, знакомый упомянул вашу практику в разговоре, после чего потенциальный клиент самостоятельно нашёл сайт и обратился в фирму; в другом случае человек выяснил задачу, познакомил вас с тем, кто принимает решение, и помог организовать встречу, на которой вы уже обсуждали работу. Между этими ситуациями есть существенная разница. Во втором случае фирма получила обращение с понятной задачей и возможностью обсудить покупку. Однако даже такое знакомство ещё не означает, что клиент согласует предложение и оплатит услуги, поэтому считать всю продажу заслугой рекомендателя преждевременно. Собственнику полезно отдельно увидеть вклад каждого, кто участвовал в привлечении, прежде чем назначать выплату, — иначе одинаковое вознаграждение достанется людям, выполнившим совершенно разную работу.
Мы бы начали обсуждение условий с описания действий, за которые фирма готова платить:
- Передал обращение клиента с понятной задачей.
- Организовал знакомство с человеком, который принимает решение.
- Помог провести встречу и уточнить условия покупки.
- Сопровождал обсуждение предложения до оплаты.
Такое описание помогает отделить внешнюю рекомендацию от работы собственной команды. Если сотрудник уже отвечает за продажи, вознаграждение за привлечённого клиента нужно рассматривать вместе с его основной оплатой и остальной мотивацией, иначе фирма рискует несколько раз заплатить за один результат, даже не заметив этого в расходах.
Сначала определите, что именно произошло. Уже затем обсуждайте сумму.
Как определить сумму, которую фирма может выплатить
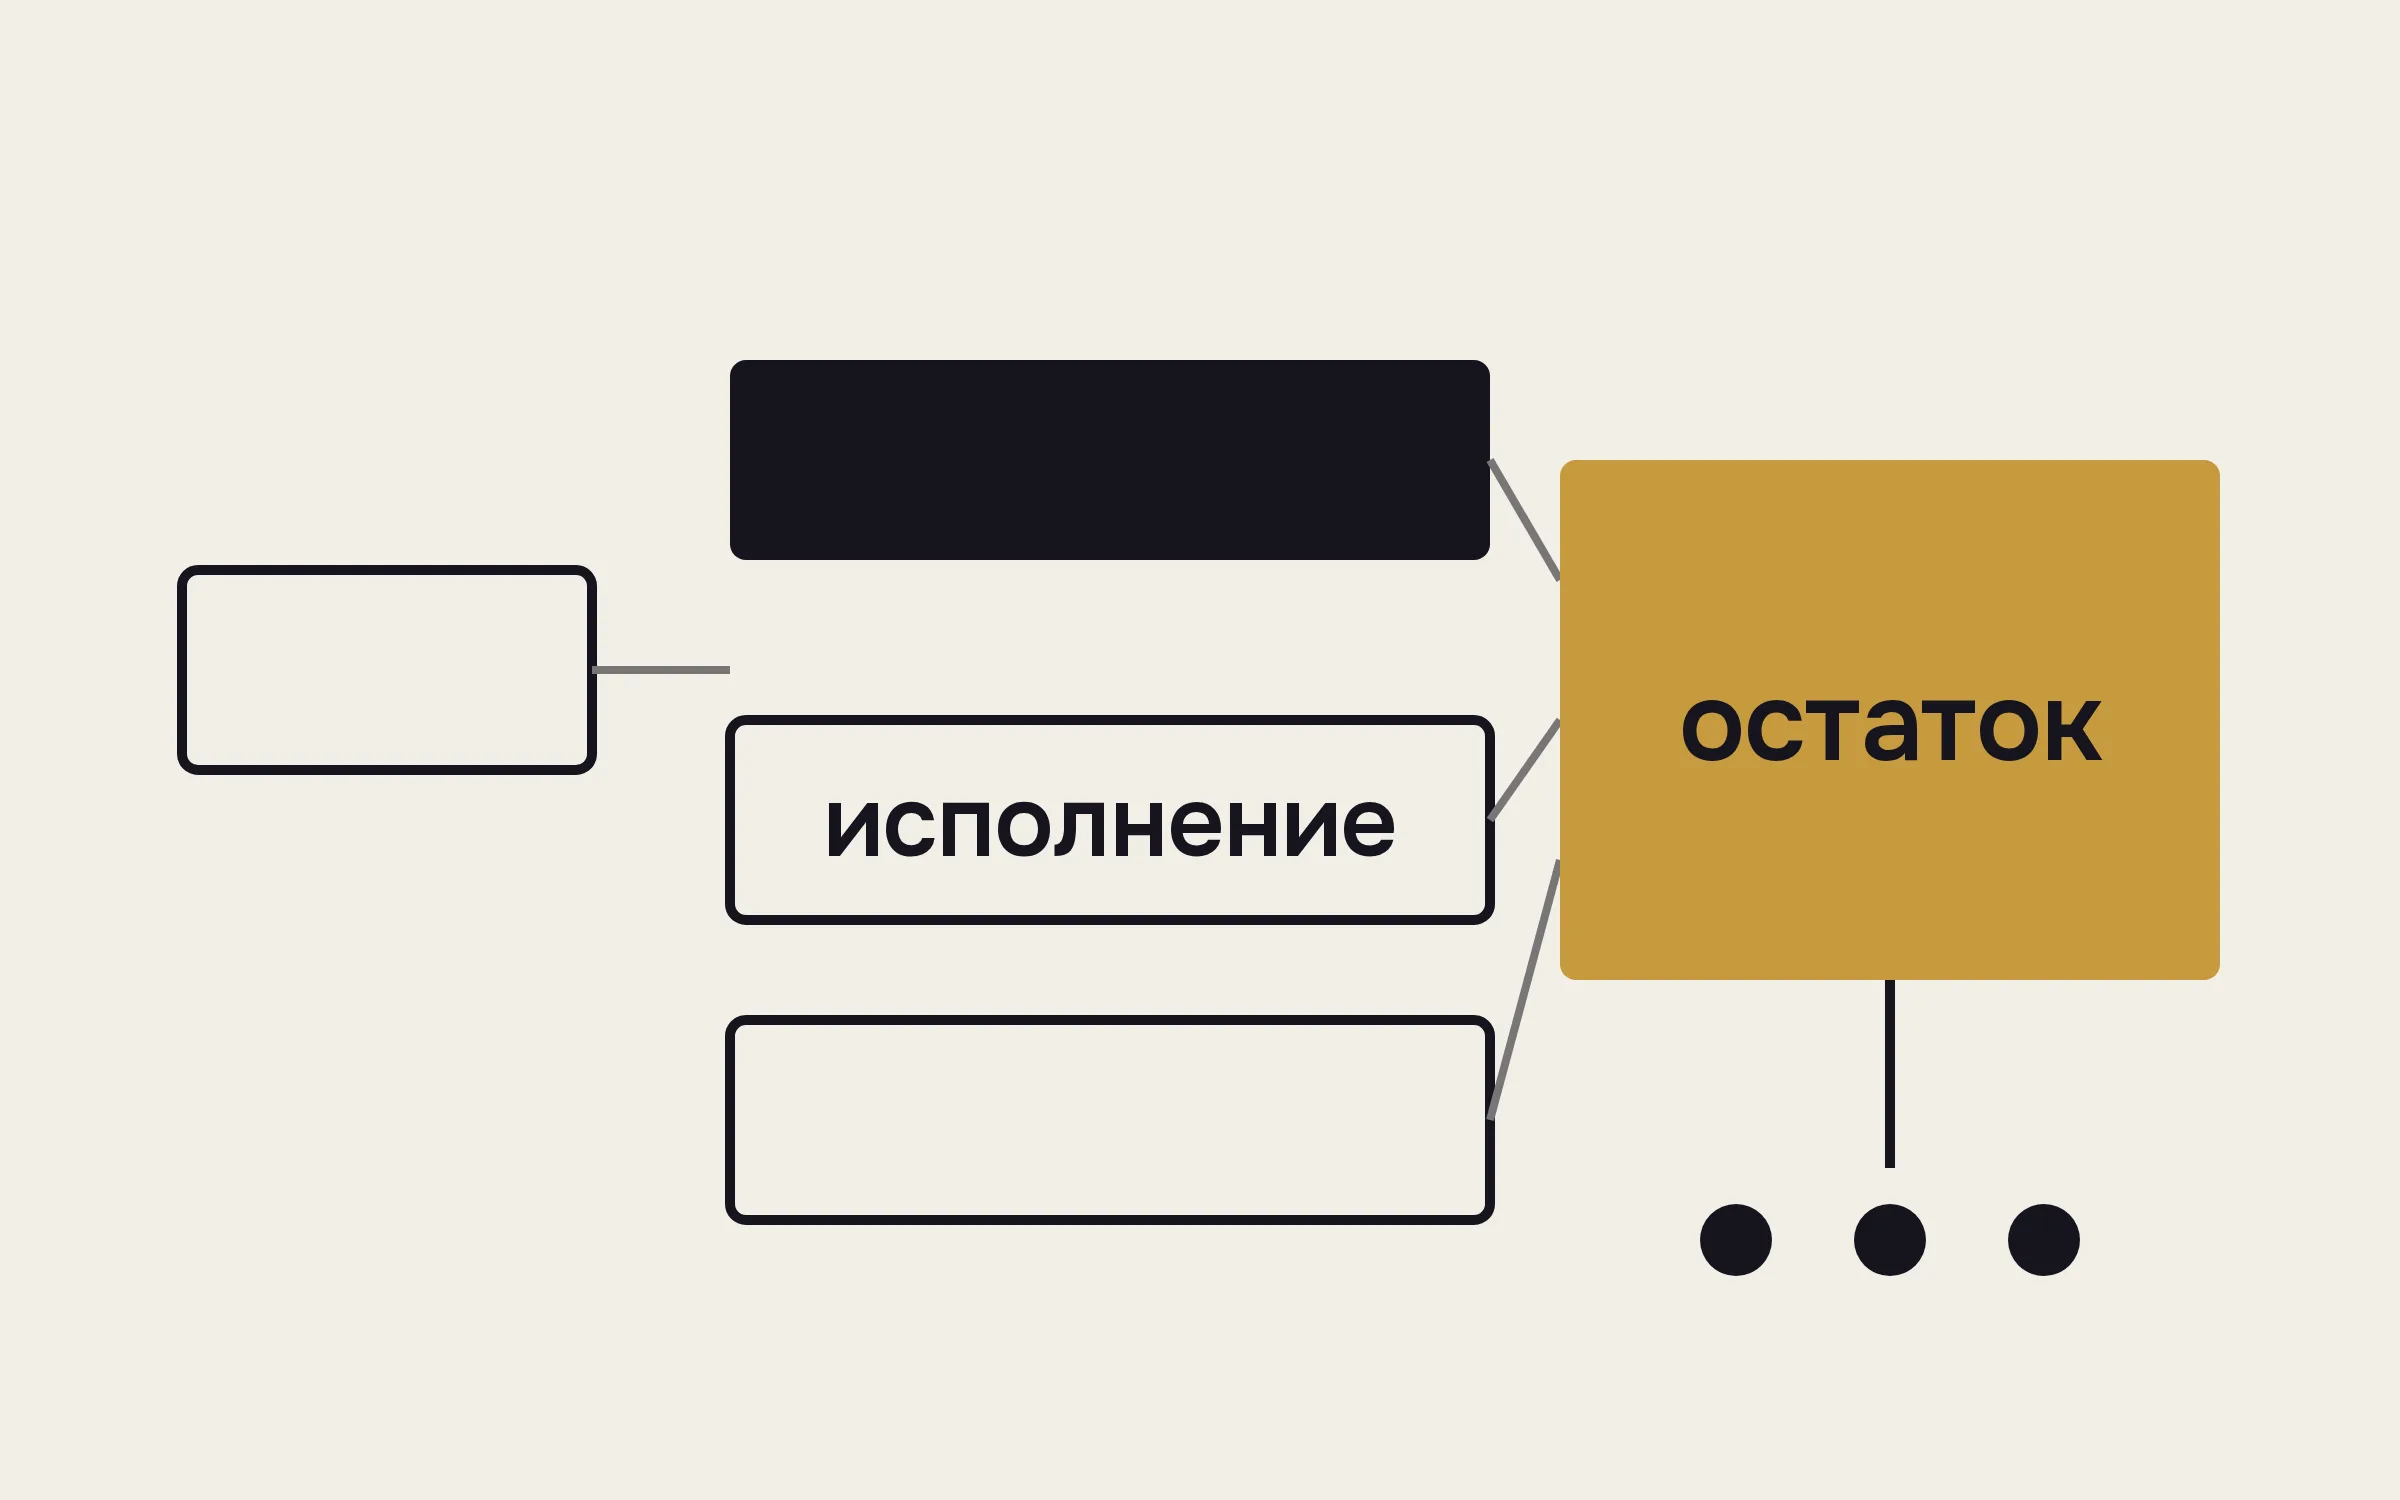
Размер вознаграждения ограничен деньгами, которые остаются фирме после выполнения работы; выручка по клиенту для такого решения слишком грубый ориентир.
В условном расчёте клиент заплатил 300 000 рублей, а исполнение обошлось в 150 000 рублей, включая 20 часов владельца по 3 000 рублей: его время стоит 60 000 рублей и уже входит в затраты. Другие расходы на привлечение составили 15 000 рублей, на общие расходы и прибыль фирма оставляет 90 000 рублей, поэтому предел выплаты составляет 45 000 рублей, или 15 % оплаты. Если исполнение подорожает до 180 000 рублей, доступная выплата сократится до 15 000 рублей, или 5 %, хотя выручка останется прежней. При вознаграждении 10 % фирма перечислит 30 000 рублей: в первом варианте после всех затрат и выплаты останется 105 000 рублей, во втором — 75 000 рублей вместо запланированных 90 000 рублей. Обещанный процент нужно проверять по трудозатратам. Эти суммы показывают, почему для такой проверки нужен расчёт трудозатрат именно конкретной работы.
Для решения о вознаграждении собственнику нужны данные по конкретному заказу:
- Фактически полученная оплата с учётом возвратов.
- Стоимость работы команды, включая участие владельца.
- Прямые расходы на выполнение заказа.
- Другие расходы на привлечение этого клиента.
- Сумма, которую фирма должна сохранить для покрытия общих расходов и прибыли.
Верхняя граница выплаты получается из этих данных: из оплаты вычитаются затраты на исполнение и привлечение, затем сумма, которую требуется оставить фирме. Это управленческий ориентир, и его придётся пересматривать, когда меняется объём работы или выясняется, что первоначальная оценка трудозатрат была слишком оптимистичной.
Обещание будущих заказов в этот расчёт лучше не включать: пока повторная работа не согласована и не оплачена, она остаётся предположением.
Если команда учитывает только занятость, собственник не увидит, какие услуги позволяют оплачивать привлечение, а какие уже выполняются почти без заработка. Продолжение этой задачи — как оценивать работу команды и видеть деньги фирмы: без связи между трудозатратами и результатом трудно назначить обоснованную выплату даже по знакомой услуге.
Как выбрать основу расчёта и момент выплаты
Фиксированная сумма и процент подходят для разных условий работы фирмы; выбор зависит от того, насколько похожи услуги по цене и затратам.
В условном сравнении фиксированные 15 000 рублей составляют 15 % заказа на 100 000 рублей и 5 % заказа на 300 000 рублей, поэтому одинаковая сумма по-разному влияет на заработок фирмы. Сложность расчёта тоже имеет цену. Ставка 10 % от оплаты даст соответственно 10 000 и 30 000 рублей, но сама по себе не учтёт трудоёмкость работы. Если после исполнения первого заказа осталось 40 000 рублей, а второго — 60 000 рублей, вознаграждение заберёт соответственно 25 % и 50 % этих остатков ещё до покрытия общих расходов. При расчёте выплаты как 20 % остатка после исполнения суммы составят 8 000 и 12 000 рублей, однако сторонам потребуется заранее определить состав затрат. Все ставки здесь выбраны для сравнения способов расчёта и не обозначают принятую на рынке цену рекомендации. Выбранный способ должен быть понятен обеим сторонам ещё до начала привлечения.
Отдельно определите событие, после которого возникает выплата: для управленческого расчёта поступившая оплата даёт больше определённости, чем отправленное предложение или согласие клиента начать работу, поскольку фирма уже видит полученные деньги.
Если в условном заказе на 300 000 рублей клиент перечислил аванс 120 000 рублей, то при ставке 10 % вознаграждение по этому поступлению составит 12 000 рублей. При этом сам факт получения аванса ещё не делает всю сумму доступной для выплаты: впереди остаются затраты на исполнение, которые собственнику нужно обеспечить. Отсюда появляется отдельный вопрос о сроке перечисления вознаграждения после оплаты клиентом.
В описании условий должны быть понятны основные элементы расчёта:
- За какое действие или результат предусмотрена выплата.
- Какая сумма служит основой для расчёта.
- Какие поступления учитываются при частичной оплате.
- Когда фирма рассчитывает и перечисляет вознаграждение.
- Как пересматривается расчёт при изменении объёма работы или возврате денег.
Мы здесь разбираем экономику решения; юридическое оформление отношений в предмет статьи не входит.
Нужно ли платить за повторные обращения клиента
Первоначальная рекомендация и последующая работа с клиентом создают разный вклад; условия повторных выплат стоит обсудить до появления следующего заказа.
В условной модели клиент сначала оплатил работу на 200 000 рублей, а рекомендатель получил 10 %, то есть 20 000 рублей, за участие в первой продаже. За следующие 12 месяцев клиент сделал ещё 3 заказа на общую сумму 600 000 рублей, которые команда продала и выполнила без участия рекомендателя. Если прежняя ставка действует автоматически, дополнительные выплаты составят 60 000 рублей, а всего за первоначальное привлечение фирма перечислит 80 000 рублей при выручке 800 000 рублей. Сам по себе такой порядок может быть посильным, но его стоимость нужно учитывать заранее, даже если повторными продажами занимается команда. Обратная крайность тоже создаёт проблему: рекомендатель продолжает организовывать встречи и обсуждать новые задачи, но его вклад исчезает из расчёта сразу после первой оплаты. Поэтому собственнику полезно связать повторную выплату с заранее описанным участием.
Внутри фирмы нужно различать первоначальное привлечение и развитие отношений: это позволяет обсуждать повторный заказ по существу, даже если с клиентом одновременно работают собственник, руководитель практики и внешний рекомендатель.
До начала работы можно определить, какие события требуют отдельного решения:
- Новая задача от того же клиента.
- Продолжение ранее начатой работы.
- Обращение другой компании через того же рекомендателя.
- Возвращение клиента после перерыва.
- Дополнительное участие рекомендателя в продаже новой услуги.
Особенно легко смешать основания выплат, когда клиента привёл совладелец фирмы. Его участие в продаже и право на долю прибыли требуют отдельных правил, иначе одна и та же сумма начнёт по-разному восприниматься партнёрами: как плата за работу, премия за привлечение или часть дохода собственника. Одного происхождения знакомства здесь недостаточно. Эту границу мы разбираем в статье о том, как партнёрам договориться о прибыли и сохранить деньги на работу.
Как проверить, окупается ли привлечение через рекомендации
Количество переданных контактов не показывает, выгоден ли фирме этот способ привлечения: проверка начинается с оплаченной работы и денег, оставшихся после её выполнения.
В условном расчёте за 3 месяца фирма получила 12 рекомендаций, из которых 4 завершились оплаченными и выполненными заказами с общей выручкой 1 200 000 рублей. Исполнение стоило 720 000 рублей, вознаграждения — 120 000 рублей, остальные расходы на привлечение по всем обращениям — 60 000 рублей, поэтому привлечение обошлось в 180 000 рублей, или 45 000 рублей на клиента. Окупаемость зависит и от исполнения. После этих затрат осталось 300 000 рублей для общих расходов и прибыли; если на них требовалось 360 000 рублей, расчёт показывает нехватку 60 000 рублей. При фактических затратах на исполнение 840 000 рублей остаток сократился бы до 180 000 рублей, хотя количество клиентов и выручка не изменились. Поэтому даже 4 оплаты из 12 обращений не отвечают на вопрос об окупаемости без учёта исполнения. По мере завершения работы первоначальную оценку нужно сопоставлять с фактом — тогда появится основа для изменения условий.
В записи по клиенту полезно сохранять данные, которые объясняют результат:
- Источник обращения и вклад рекомендателя.
- Задачу, с которой пришёл клиент.
- Основание и размер вознаграждения.
- Полученную оплату и оставшиеся ожидаемые поступления.
- Плановые и фактические затраты на выполнение работы.
- Итоговую сумму, оставшуюся фирме после расходов и выплаты.
Начать можно с простой таблицы, если она позволяет связать эти данные и не требует повторно переносить всю информацию о клиенте. Главное, чтобы ответственный за расчёт видел изменения в объёме работы, иначе вознаграждение будет считаться по первоначальному предложению, а фирма продолжит нести уже другие затраты. Собственнику останется проверять исключения и причины расхождений. Когда такой учёт собран, становится проще сравнить рекомендации с другими способами привлечения. Этой задаче посвящён открытый урок «Сколько вам стоит клиент и сколько он приносит на самом деле»: расчёт нужен по каждому каналу, чтобы общая выручка не скрывала дорогие способы получения заказов.
Что собственнику решить до следующей рекомендации
Рабочие условия вознаграждения начинаются с понятного вклада и расчёта доступной выплаты; затем остаётся определить момент перечисления денег и порядок работы с повторными обращениями.
Мы предлагаем проверить будущие условия на завершённых заказах фирмы, по которым уже известны поступления и фактические трудозатраты, чтобы увидеть результат до появления новых обязательств. Возьмите работы разной сложности и посмотрите, какую сумму получила бы каждая сторона при выбранном способе расчёта, сохранились бы деньги на общие расходы и заработок фирмы. Если выплата выглядит посильной только при условии, что собственник работает без учёта своего времени, расчёт ещё не отражает реального устройства бизнеса. Когда итог сильно зависит от случайного увеличения объёма, условия должны предусматривать возможность заново оценить экономику работы до согласования дополнительных задач; такая проверка помогает обнаружить слабое место до разговора с рекомендателем. Дальше обсуждать условия будет предметнее.
Лига — клуб владельцев юридического бизнеса, в основе которого — разговор о бизнесе с цифрами на столе; вопрос о том, какой процент фирма платит человеку, который привёл клиента, относится именно к такому разговору.
Универсального процента здесь не получится: у фирм различаются услуги, стоимость исполнения и участие собственника в продаже. Обоснованное вознаграждение можно объяснить через конкретную работу и деньги, которые после неё остаются у компании.