
Управление юридической фирмой начинается с распределения ответственности за результат, который собственник может проверить по цифрам. Пока любое решение возвращается к вам, команда зависит от вашего времени независимо от количества сотрудников. Мы предлагаем смотреть на устройство фирмы через простой вопрос: кто отвечает за результат и как вы узнаете, что работа выполнена?
Знакомая ситуация: сотрудники заняты, клиенты пишут, договоры подписываются, а денег на развитие снова нет. Собственник проверяет документы вечером, обсуждает условия с новым клиентом между встречами и лично разбирается, почему действующий клиент задерживает оплату. Каждая задача выглядит необходимой. Но вместе они занимают всё время, в которое можно было бы изменить устройство бизнеса.
Ниже разберём, как распределить ответственность в команде, связать загрузку с деньгами и установить контроль, который помогает принимать решения. Главная мысль статьи: передача работы имеет смысл, только когда вместе с ней переданы полномочия, способ проверки и понятный порядок действий при отклонениях.
Автор — Кирилл Попов, сооснователь Лиги.
Три роли владельца и время на управление бизнесом
Проверьте, на что уходит ваше время в течение рабочей недели: в календаре собственника обычно смешаны задачи, требующие совершенно разных решений.
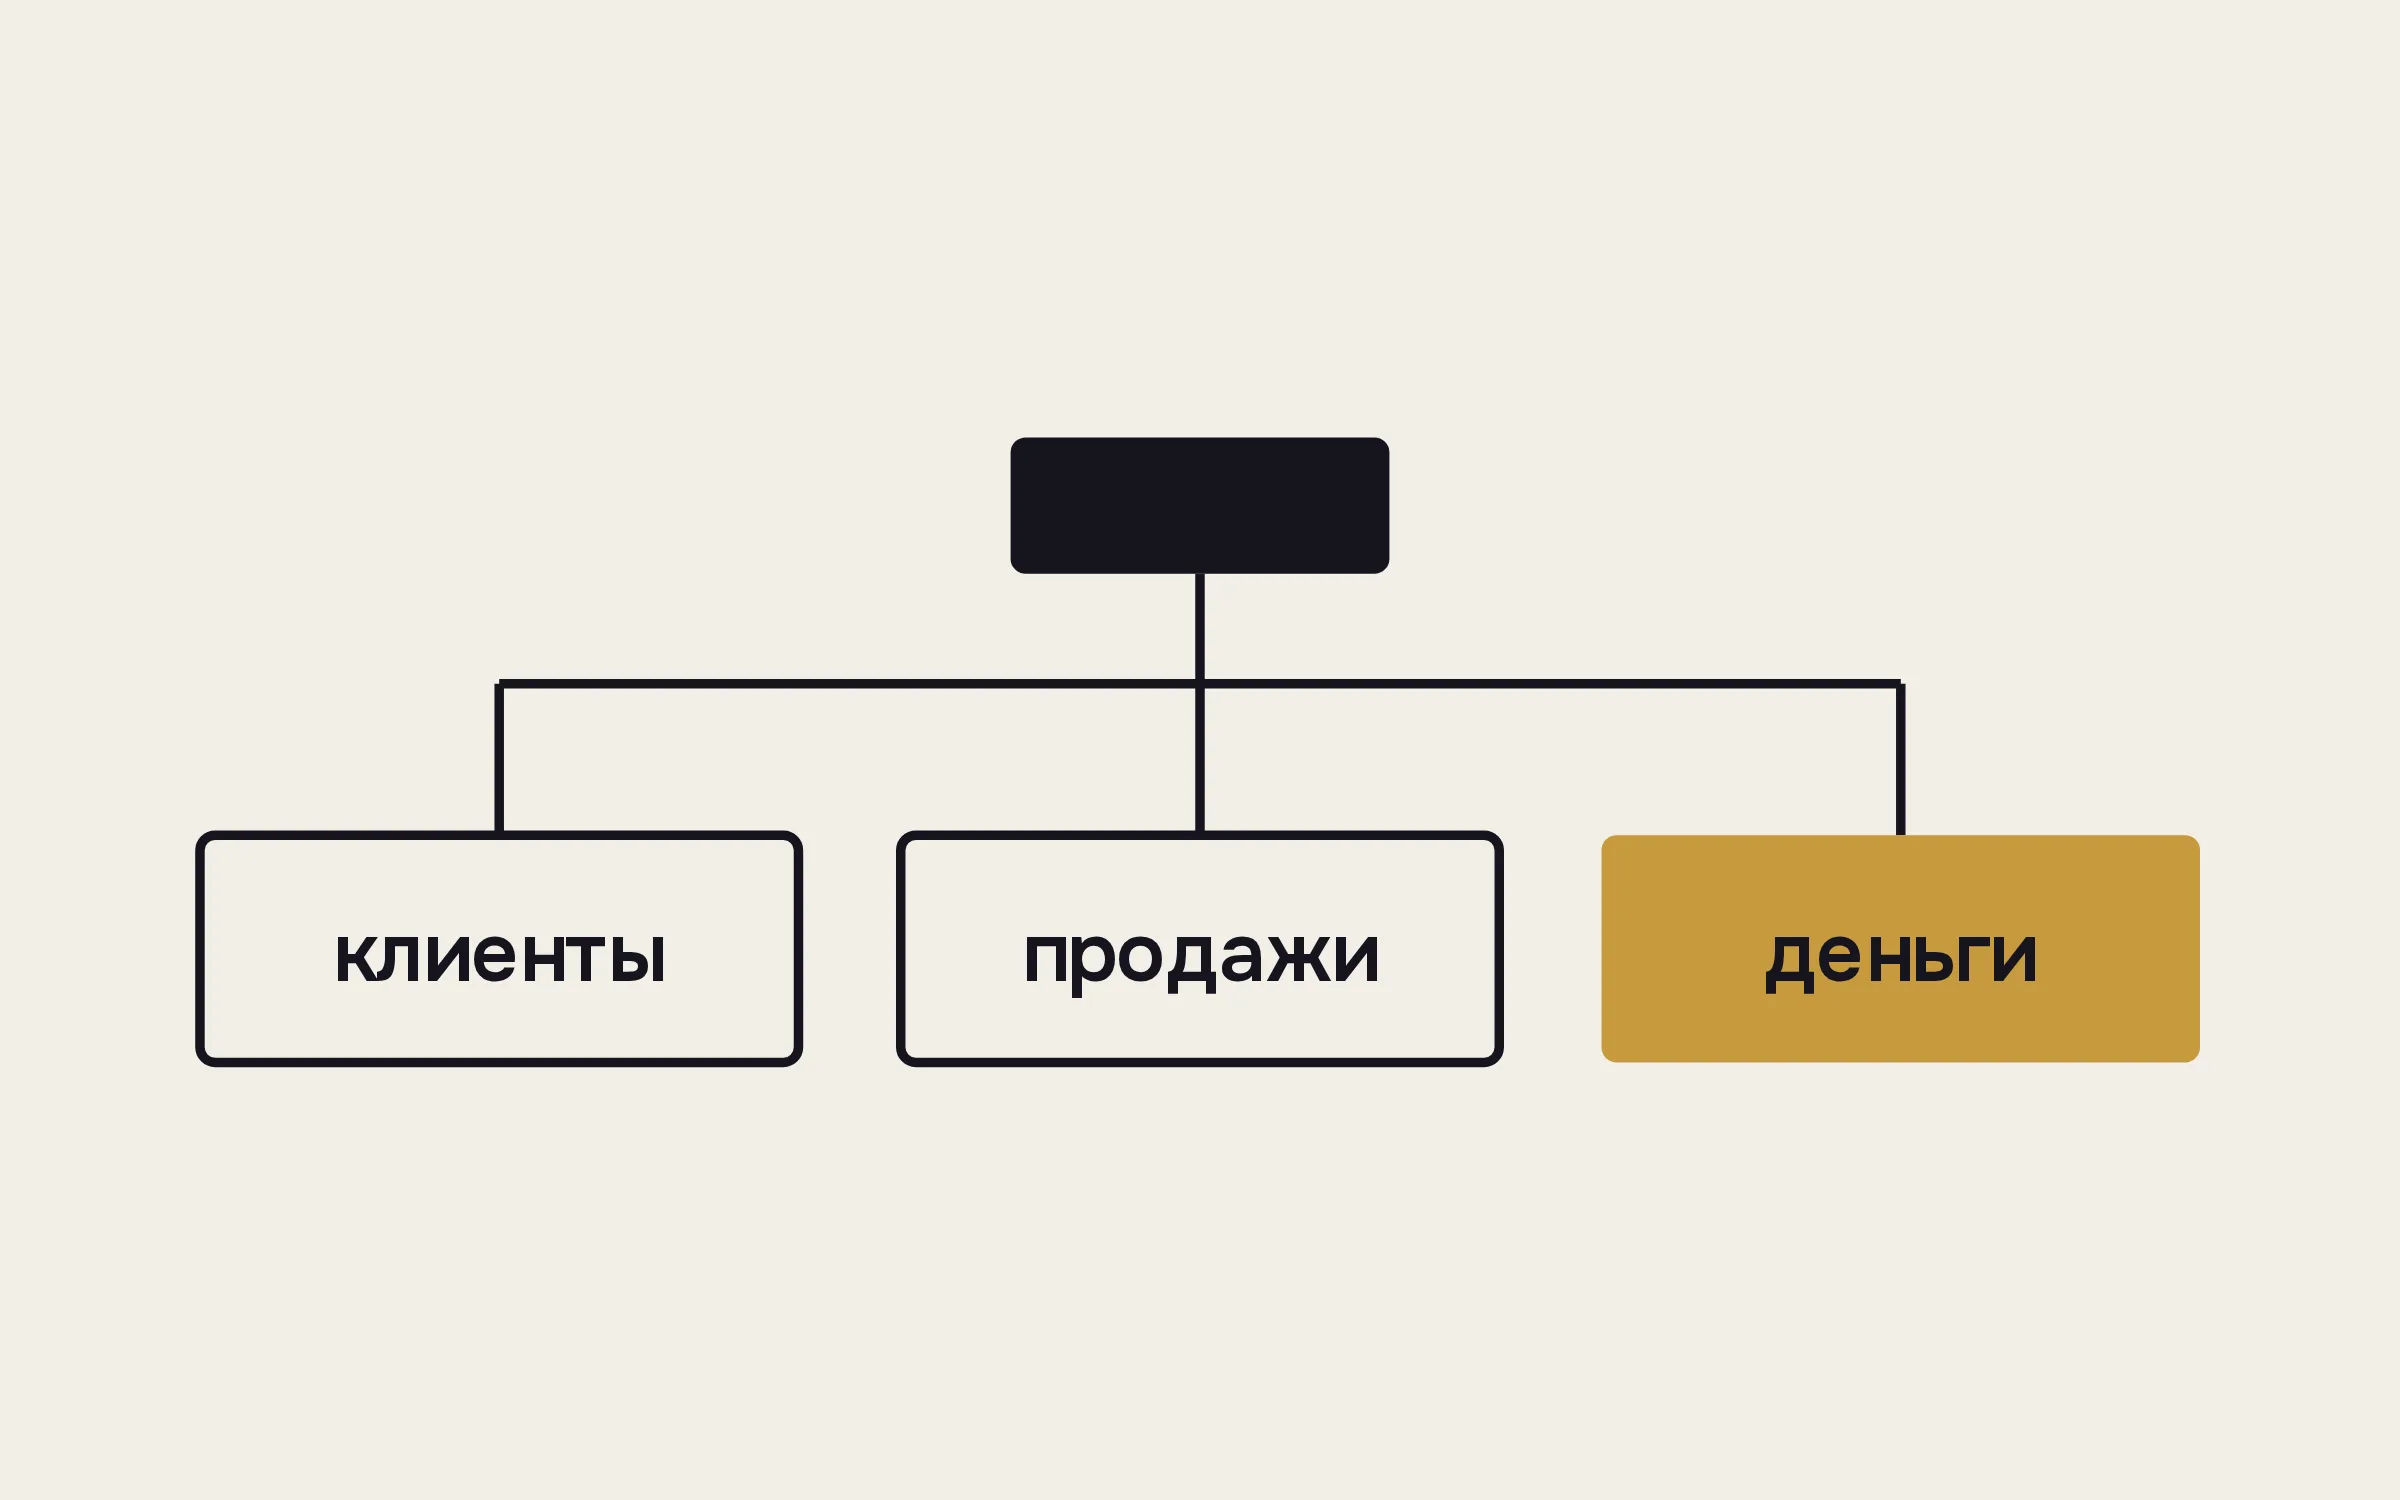
Художник (ремесленник) делает дело руками и сосредоточен на качестве самой работы; управленец (менеджер) держит процесс и считает выработку. Предприниматель видит, откуда приходят деньги, и считает деньги — это три роли одного человека, между которыми вы переключаетесь в течение дня.
Проблема возникает, когда ремесленная работа занимает всё доступное время, а вопросы устройства фирмы остаются до момента, когда очередная задержка уже требует личного вмешательства собственника. При этом участие владельца в клиентской работе может быть оправданным: сложные задачи требуют его опыта, а значимые отношения с клиентом иногда держатся на личном доверии; отказываться от такой работы ради красивого календаря бессмысленно. Полезно увидеть, какие часы оплачены в цене услуги, а какие собственник незаметно добавляет за свой счёт: пока они учитываются одинаково, фирма может повторно продавать услугу, доходность которой держится на неоплаченном участии владельца.
Для примера возьмём условную неделю из 40 часов; это модель расчёта, которую можно заполнить своими данными:
- В роли ремесленника — 24 часа, или 60% недели, на клиентскую работу; из них 6 часов на исправления.
- В роли управленца — 12 часов, или 30% недели, на нагрузку и отклонения.
- В роли предпринимателя — 4 часа, или 10% недели, на доходность услуг и развитие.
- Для проверки экономики — 6 часов исправлений: 25% клиентской работы и 15% недели; плановая работа заняла 18 часов.
Здесь нет правильного для всех соотношения часов: владельцу небольшой практики придётся совмещать роли, а управляющий партнёр большой компании может сохранять значительную клиентскую работу. Вопрос в том, какие решения из-за этого регулярно остаются без внимания: допустим, вы каждую неделю перераспределяете задачи перегруженной команды, но не проверяете, какие услуги создают эту нагрузку и сколько денег оставляют фирме. Работа управленца ведётся. Без оценки стоимости переделок следующая продажа может воспроизвести ту же экономику, даже если сроки соблюдены.
Как построить структуру вокруг ответственности за результат
Структура фирмы показывает, кто влияет на цену работы и расходы по её выполнению; названия должностей сами по себе этого не объясняют.
В практике на 3–15 человек собственник часто одновременно ведёт клиентов и управляет сотрудниками, поэтому отдельные руководители для каждой функции здесь могут быть избыточны. Но ответственность за работу функции нужна даже тогда, когда все её задачи пока выполняет один человек. Начните с результата, который должен регулярно получать бизнес, и только затем решайте, кому поручить соответствующую работу и какие полномочия для этого понадобятся; например, сотрудник, ведущий обращение до решения клиента, фиксирует обещанный объём, а руководитель клиентской работы оценивает затраты на выполнение. В условной модели при цене 300 тыс. рублей и прямых затратах 180 тыс. рублей проект оставляет 120 тыс. рублей на общие расходы и прибыль. Если при продаже согласовали дополнительные работы стоимостью 40 тыс. рублей без изменения цены, этот вклад сократится до 80 тыс. рублей. По отдельности обе функции могут выглядеть успешными: договор подписан, работа выполнена. Экономический результат виден только при сопоставлении обещаний с фактическими затратами.
Для начала достаточно описать функции, без которых фирма не может устойчиво работать:
- Привлечение подходящих обращений: кто отвечает за источники и проверяет качество входящего спроса.
- Продажи: кто ведёт обращение до решения клиента и фиксирует причины отказов.
- Клиентская работа: кто отвечает за согласованный результат, сроки и расход времени команды.
- Команда: кто распределяет нагрузку, вводит сотрудников в работу и оценивает их самостоятельность.
- Деньги: кто собирает данные о поступлениях, обязательствах и результате работы фирмы.
Список функций ещё не означает список вакансий: одно имя может стоять рядом с несколькими результатами, но сама работа при этом становится видимой. Вы понимаете, что именно перестанет выполняться, если человек уйдёт в отпуск или возьмёт дополнительный проект.
Когда фирма вырастает до 15–100+ человек, полезно проверить ответственность на уровне направлений или практик: если руководитель распоряжается командой, но не видит экономику её работы, он управляет только частью результата; если экономику с него спрашивают, а влиять на цену и состав работ он не может, ответственность тоже оказывается неполной.
Полномочия собственника и управляющего партнёра
Полномочия управляющего партнёра определяют, какие обязательства фирма может принять с учётом своей экономики. Право согласовать скидку требует понимания того, сколько денег останется после выполнения работы.
Сначала отделите решения об устройстве бизнеса от решений внутри текущей работы: собственники определяют направление развития и допустимые обязательства фирмы. Управляющий партнёр организует работу в этих границах, а руководители отвечают за результаты порученных им функций.
Трудность возникает, когда владелец обещает клиенту особые условия без пересчёта затрат команды: управляющий партнёр отвечает за сроки и экономику, хотя часть решений, определяющих эти результаты, принимается без его участия и становится известна ему уже после договорённости. В условном проекте цена — 500 тыс. рублей, прямые затраты — 350 тыс. рублей, вклад в общие расходы — 150 тыс. рублей, или 30% цены. Скидка 10%, то есть 50 тыс. рублей, снижает цену до 450 тыс. рублей, вклад — до 100 тыс. рублей, или 22,2% новой цены, при прежней работе, поэтому допустимую скидку полезно обсуждать вместе с запасом доходности проекта. Если вмешательство владельца действительно необходимо, его последствия следует открыто включить в рабочий план: определить, какую задачу команда отложит, кто сообщит об изменении клиенту и как это повлияет на расходы.
Зафиксируйте границы решений в рабочем документе, который можно открыть при споре:
- Какие условия работы с клиентом руководитель вправе согласовывать самостоятельно.
- Какие изменения цены или объёма требуют участия собственника.
- Какие решения о найме и вознаграждении входят в его полномочия.
- Какие обязательства фирма может принять только после обсуждения с владельцами.
- При каких отклонениях руководитель обязан сообщить о проблеме сразу.
Для фирмы с несколькими собственниками отдельно нужна договорённость о том, кто даёт обязательные указания команде: сотрудник не должен выбирать между противоречащими поручениями партнёров. Разногласия владельцев сначала разрешаются на уровне управления.
В приведённой модели скидка забирает около 33,3% вклада проекта в покрытие общих расходов — это основание проверить условия сделки до обещания клиенту. Вопрос самой передачи полномочий отдельно разбираем в статье о том, как выйти из операционки и сохранить управление фирмой.
Какие цифры связывают загрузку команды с деньгами фирмы
Полный календарь сотрудников ещё не объясняет, сколько зарабатывает ваша фирма; для управленческого решения нужно связать выполненную работу с её стоимостью.
Начните с различия между деньгами на счёте и результатом работы: аванс клиента может поступить раньше, чем команда выполнит обязательства. Завершённая работа, наоборот, иногда ещё не оплачена, поэтому остаток на счёте нельзя брать как единственный показатель состояния бизнеса.
Если вы оцениваете направление только по поступлениям, крупный аванс способен создать ощущение благополучия именно тогда, когда фирме ещё предстоит понести основную часть расходов на выполнение проекта. При оценке только по загрузке появляется другая ошибка: занятость выглядит полезной независимо от цены, состава команды и количества переделок. Чтобы увидеть экономику, нужно сопоставить выручку за выполненную работу с относящимися к ней затратами, отдельно сохранив данные о сроках поступления денег и будущих обязательствах. Способ распределения общих расходов может быть приблизительным, особенно в небольшой практике, но его следует применять последовательно и пересматривать открыто: иначе изменение метода расчёта легко принять за улучшение работы направления, а руководитель будет объяснять результат особенностями таблицы. Сравнение потеряет смысл.
Для управленческого обсуждения соберите показатели, из которых можно перейти к конкретному решению:
- Выручка за выполненную работу: что фирма заработала за выбранный период.
- Прямые затраты: какие расходы возникли из-за выполнения конкретной услуги или проекта.
- Общие расходы: сколько стоит содержание фирмы независимо от отдельного заказа.
- Неоплаченная выполненная работа: какие суммы и по каким причинам ещё не получены.
- Будущие обязательства: какую работу предстоит выполнить на уже полученные деньги.
- Время команды и собственника: сколько ресурсов фактически потребовал результат.
В условном месяце выручка за выполненную работу составляет 2 млн рублей, прямые затраты — 1,2 млн рублей; остаток 800 тыс. рублей покрывает общие расходы в 600 тыс. рублей, оставляя 200 тыс. рублей управленческой прибыли в границах этой модели. Её маржа составляет 10% выручки. Отдельно посмотрите на время владельца: если в затратах не учтены 40 часов его клиентской работы, при условной стоимости замены 3 тыс. рублей в час недостающий расход составит 120 тыс. рублей. После его учёта результат модели уменьшится до 80 тыс. рублей, или 4% выручки; повторно включать уже учтённое вознаграждение нельзя.
Универсальную норму маржи из чужой фирмы брать опасно без понимания состава расходов и способа расчёта. Сравнивать полезнее одинаково рассчитанные показатели собственной практики и выяснять причины изменений. К вопросу о том, почему работы становится больше, а фирма перестаёт расти, стоит вернуться именно с этими данными.
Как описать процессы без лишних регламентов
Описание процесса нужно там, где работа регулярно теряется между ответственными; начинать удобнее с повторяющегося сбоя, который уже влияет на клиента или деньги.
В юридической фирме таким местом часто становится передача обещаний из продажи в исполнение: клиент обсуждал задачу с собственником, условия записали в переписке, а команда получила только поручение начать работу; позже выясняется, что участники по-разному понимали объём услуги.
Когда процесс описывают отдельно от реальных затруднений команды, документ быстро превращается в дополнительную работу: сотрудники заполняют его после события, чтобы выполнить требование руководителя. Польза описания проверяется при передаче задачи: если в нём закреплены необходимые сведения и ответственный за их полноту, сотрудник может принять решение вовремя, не восстанавливая обещания клиенту по чужой переписке и не дожидаясь вмешательства собственника. Предусмотреть каждое исключение невозможно. Достаточно закрепить повторяющуюся часть работы и обозначить обстоятельства, при которых сотрудник обязан остановиться и обратиться к ответственному руководителю. Проверить результат можно по расходу времени на сопоставимых работах: сравнение плана с фактом покажет перерасход, а разделение согласованных дополнений и исправлений поможет установить его причину.
В передаче проекта от продажи к исполнению полезно закрепить сведения, без которых команда не может уверенно начать:
- Какую ситуацию клиента должна изменить услуга.
- Какой результат и в каких границах ему обещали.
- Что входит в согласованную стоимость.
- Какие исходные данные ещё предстоит получить.
- Кто отвечает за общение с клиентом.
- Кто согласовывает изменение объёма и условий работы.
В условном проекте план — 30 часов, факт — 42 часа: перерасход 12 часов, или 40%. Дополнения заняли 8 часов, исправления — 4 часа; при стоимости часа 2 тыс. рублей это 16 и 8 тыс. рублей затрат, всего 24 тыс. рублей сверх плановых 60 тыс. рублей. Их разделение помогает понять, нужно ли менять порядок согласования объёма или организацию выполнения работы.
Особенно полезно определить порядок дополнительных работ: если сотрудники видят, что задача вышла за согласованные границы, но не знают, кто обсудит это с клиентом, лишняя нагрузка незаметно становится обычной. У процесса должен быть ответственный, способный остановить расширение объёма до того, как оно превратится в неоплаченный труд.
Как распределить продажи между владельцем и командой
Продажа влияет на экономику фирмы ещё до начала клиентской работы: обещанный объём и цена определяют, сколько ресурсов команда сможет потратить с приемлемым для бизнеса результатом.
Владелец может проводить содержательную встречу с крупным клиентом и принимать решение об особых условиях; при этом запись на встречу, сбор исходной информации и фиксация следующего шага могут находиться у другого ответственного. Разделять такую работу имеет смысл по результату каждого действия.
Пока продажа существует только как личная переписка собственника, фирма не видит, на каком шаге останавливаются обращения и сколько потенциальных клиентов остаются без продолжения разговора. Передача всех контактов новому сотруднику эту проблему не решает, если вместе с ними не определены признаки подходящего обращения и основания для подключения эксперта. В юридическом бизнесе решение клиента может зависеть от доверия к человеку, который понимает его ситуацию, поэтому попытка полностью убрать владельца из общения иногда оказывается преждевременной. При сохранении личного участия можно заранее сопоставлять цену предложения с оценкой затрат команды: тогда содержательная встреча помогает уточнить объём работы, который фирма действительно готова выполнить на предложенных условиях.
Для этого по каждому обращению должно быть понятно:
- Откуда пришёл клиент и с какой ситуацией обратился.
- Соответствует ли задача тому, что фирма готова брать в работу.
- Кто отвечает за продолжение разговора.
- Что уже согласовано и какое решение осталось получить.
- Какой следующий шаг намечен и когда к нему вернутся.
- Почему клиент отказался, если решение принято.
В условном сравнении договор на 600 тыс. рублей при прямых затратах 480 тыс. рублей оставляет 120 тыс. рублей, или 20% цены, на общие расходы. Договор на 400 тыс. рублей при затратах 240 тыс. рублей оставляет 160 тыс. рублей, или 40%: на 40 тыс. рублей больше при вдвое меньших затратах. Выбор также зависит от доступности команды и сроков оплаты.
С маркетингом действует тот же принцип: собственнику нужно определить, каких клиентов и с какими задачами фирма хочет привлекать, а затем проверять, насколько обращения соответствуют этому выбору. Число просмотров само по себе не отвечает на вопрос, помогает ли работа маркетолога бизнесу.
Если распределение коммерческих задач пока неясно, в открытом уроке «Какой маркетолог нужен вашей фирме и как поставить ему задачу» этому посвящена карта: какая работа за кем и по какому числу её проверять.
Как управлять командой и оценивать работу руководителей
Загрузка сотрудников показывает объём занятости, но мало говорит о качестве управления; руководителю нужно видеть, почему работа требует именно такого количества времени.
В небольшой фирме собственник обычно хорошо знает профессиональные возможности каждого; с ростом команды личного наблюдения становится недостаточно: часть работы проходит через руководителей, а проблемы доходят до владельца уже в виде жалобы или сорванной договорённости. Нужны общие основания для оценки.
Сотрудник, который постоянно занят и охотно берёт новые задачи, может казаться наиболее полезным, хотя его работа требует частых исправлений и значительного времени более опытных коллег. Другой специалист выполняет поручения спокойно и предсказуемо, но остаётся менее заметным, потому что редко создаёт поводы для обсуждения с собственником. Если оценка строится преимущественно на впечатлении, фирма рискует поощрять видимую перегрузку и не замечать самостоятельность, которая освобождает время команды. Поэтому результат стоит обсуждать вместе с качеством выполнения и объёмом необходимой помощи, учитывая сложность порученных задач и доступные сотруднику ресурсы. Такие разговоры требуют наблюдений по конкретной работе: общие характеристики вроде «недостаточно инициативный» не объясняют, какое поведение нужно изменить и как руководитель заметит улучшение. Требования должны быть проверяемыми.
Для оценки работы сотрудника задавайте одни и те же вопросы:
- Выполнено ли обещанное в согласованный срок.
- Сколько исправлений потребовалось и по каким причинам.
- Насколько самостоятельно человек организовал свою часть работы.
- Вовремя ли сообщил о риске или нехватке данных.
- Как его решения повлияли на нагрузку коллег.
- Какие задачи он уже способен выполнять без прежнего объёма контроля.
В условном расчёте сотрудник затратил 20 часов, руководитель на исправления — 10 часов; всего 30 часов. При стоимости часа 2 и 4 тыс. рублей соответственно затраты составят 80 тыс. рублей, из них 40 тыс. рублей, или 50%, — исправления. Учёт только исполнителя покажет 40 тыс. рублей: фактическая стоимость выше на 100%.
Вознаграждение руководителя должно учитывать решения, на которые он действительно влияет: привязка только к выручке может поощрять принятие работ без оглядки на доступную команду и условия исполнения. Требование отвечать за прибыль тоже бессодержательно, если руководитель не видит расходов или не вправе влиять на них.
До найма дополнительного сотрудника проверьте причину перегрузки: команде может не хватать производственной мощности, но нагрузку также создают переделки и неясные обещания клиентам. В этих случаях новый человек добавит расходы, а источник повторяющейся работы останется прежним.
Как организовать контроль экономических отклонений
Контроль полезен, когда помогает обнаружить отклонение и принять конкретное решение. Отчёт ради отчёта только добавляет команде работы.
Для текущих задач достаточно видеть обещанный результат и состояние его выполнения, а для управления фирмой нужны данные о том, как работа влияет на деньги и доступность команды. Эти обсуждения связаны, но смешивать их в бесконечное совещание по всем вопросам неудобно.
Если на общей встрече сотрудники последовательно пересказывают всё сделанное, руководитель получает много подробностей, но может так и не узнать, какое решение требуется от него прямо сейчас. Более полезный разговор начинается с отклонений: что изменилось относительно договорённости, какие последствия уже возникли и что ответственный предлагает предпринять в пределах своих полномочий. При этом раннее сообщение о проблеме должно восприниматься как часть нормальной работы, иначе сотрудники будут откладывать неприятный разговор до момента, когда исправление потребует вмешательства собственника. Руководителю также придётся различать ошибку исполнения и недостаток самого устройства работы, поскольку повторяющийся сбой может возникать из-за противоречивых приоритетов или отсутствия нужных данных. Обсуждение заканчивается решением с назначенным ответственным и сроком возвращения к вопросу, доступным всем участникам работы. Так появляется проверяемая договорённость.
В рабочем обсуждении полезно держать устойчивый порядок:
- Что должно было произойти к моменту проверки.
- Какой результат получен фактически.
- Чем объясняется существенное отклонение.
- Какое решение предлагает ответственный.
- Чьё участие или согласование ему необходимо.
- Когда будет проверен результат принятого решения.
В условном проекте план — 100 часов, потрачено 70 часов, или 70%, на завершение нужно ещё 50 часов; прогноз — 120 часов: превышение на 20 часов, или 20%. При стоимости часа 3 тыс. рублей затраты вырастут с 300 до 360 тыс. рублей; причину дополнительных 60 тыс. рублей можно обсудить до завершения работы.
Отдельно договоритесь, какие сведения руководитель получает без запроса: если каждую цифру приходится добывать личным сообщением, контроль снова зависит от памяти владельца. Доступность данных позволяет сопоставлять прогноз затрат с ценой проекта до завершения работы, когда ещё можно согласовать изменившийся объём с клиентом. После проверки полезно сохранить исходную оценку и объяснение пересмотра. Если каждый раз заменять план фактом, фирма потеряет историю ошибок в цене и трудоёмкости: тогда следующую похожую работу снова будут продавать на основании оценки, которая уже не подтвердилась.
Когда автоматизация действительно помогает управлять фирмой
Автоматизация полезна после того, как команда договорилась о порядке работы. Программа не определит за владельца, какие затраты относятся к проекту и что считать заработанной выручкой.
Начать можно с общего рабочего пространства, где видны текущие договорённости; название системы здесь вторично. Существенно, чтобы сотрудники одинаково понимали состояние задачи, а руководитель мог найти нужную информацию без отдельного опроса команды.
Если в фирме по-разному трактуют завершение работы, перенос задач в новую систему сохранит прежнюю неопределённость и добавит к ней обязательное заполнение полей. Один сотрудник отметит задачу выполненной после отправки документа, другой дождётся ответа клиента, а руководитель получит сводку, в которой одинаковые обозначения скрывают разные состояния работы. Поэтому до настройки нужно согласовать смысл статусов и определить, какое событие подтверждает переход к следующему шагу. Затем стоит проверить выбранный порядок на реальной работе, обращая внимание на сведения, которые сотрудники продолжают хранить в личной переписке или повторно вводить вручную. Часть таких сведений окажется лишней, но другие покажут, что описание процесса не учитывает важного решения и требует изменения до дальнейшей автоматизации. Иначе система закрепит неудобный порядок.
При выборе инструмента исходите из конкретных затруднений управления:
- Где теряются обращения и договорённости с клиентами.
- Какие задачи остаются без ответственного.
- Какие сроки невозможно увидеть без личного запроса.
- Какие данные приходится переносить вручную.
- Какие управленческие решения задерживаются из-за отсутствия информации.
В условной модели сборка данных занимает 8 часов в неделю, после настройки ожидаются 3 часа: экономия 5 часов, или 62,5%. За 4 недели расход времени снизится с 32 до 12 часов; при стоимости часа 1 тыс. рублей высвободится ресурс на 20 тыс. рублей. Денежные расходы сократятся, только если изменятся выплаты.
Ответственным за рабочий порядок должен оставаться руководитель соответствующей функции: технический специалист может настроить систему, но именно руководитель определяет, что считать корректной передачей задачи и как реагировать на нарушение договорённости; после запуска сопоставьте фактическую экономию времени с расходами на систему и её сопровождение.
С какого изменения начать владельцу действующей фирмы
Начните с услуги, по которой занятость команды растёт, а экономический результат остаётся неясным: по ней легче проверить связь между обещаниями клиенту и расходами фирмы.
Не обязательно перестраивать всю компанию одновременно. Для первого сравнения подойдут завершённые работы с близким объёмом и одинаковым способом учёта затрат; различия в составе команды и участии собственника нужно сохранить в расчёте, чтобы не принять их за изменение эффективности.
Желание сразу изменить всю систему управления понятно, особенно когда собственник видит недостатки почти в каждой части работы фирмы. Но одновременное введение новых должностей и способов контроля затрудняет проверку результата: становится непонятно, какое изменение помогло, а какое создало дополнительную нагрузку. Допустим, в условной выборке 5 проектов по 200 тыс. рублей дали выручку 1 млн рублей; прямые затраты — 700 тыс. рублей, включая 100 тыс. рублей исправлений: в среднем 140 и 20 тыс. рублей на проект соответственно. Вклад в общие расходы — 300 тыс. рублей, или 30% выручки, в среднем 60 тыс. рублей на проект; исправления уже учтены, повторно их не вычитают. Такой расчёт позволяет обсудить причину повторной работы и проверить её на конкретных заданиях, прежде чем менять цену или расширять команду.
Зафиксируйте исходные данные так, чтобы изменение можно было проверить:
- Какая работа входит в выбранную услугу и с чем её сравнивают.
- Какая выручка относится к выполненному объёму.
- Сколько времени потребовали исполнение и исправления.
- Какие затраты включены в расчёт и как учтено участие владельца.
- Какое решение фирма проверяет на следующих сопоставимых работах.
Сложные решения об экономике работы полезно обсуждать с теми, кто уже менял устройство собственной фирмы; при этом чужой порядок нельзя переносить без понимания размера команды и экономики работы. О том, где искать такой разговор, подробнее написали в статье про одиночество владельца юрфирмы и обсуждение решений.
Лига — клуб владельцев юридического бизнеса. Онлайн-встречи проходят по вторникам и четвергам, а дважды в месяц участники показывают свою фирму на разборе. Предмет такого разговора — опыт устройства бизнеса с цифрами на столе. Для обсуждения экономики нужны данные о цене работы и расходах на её выполнение, включая участие собственника.
Как понять, что управление учитывает экономику работы
Связь управления с экономикой видна по решениям о следующей продаже и загрузке команды; заполненный отчёт ещё не подтверждает, что фирма опирается на полученные данные.
Смотрите на выбранную услугу в момент подготовки нового предложения: именно тогда становится ясно, учитывает ли фирма фактическую стоимость похожих работ. Если предыдущий проект потребовал больше времени, полезно выяснить, какая часть перерасхода повторится, прежде чем снова обещать прежнюю цену и сроки. Отдельные ошибки при этом возможны. Их следует разбирать с учётом того, что было известно человеку в момент решения, иначе любое неблагоприятное последствие станет поводом вернуть все согласования собственнику. Если отклонение связано с разовой ошибкой исполнения, механическое повышение цены может скрыть её причину; если объём систематически недооценивается, прежние условия снова дадут тот же результат — для сравнения нужна сохранённая история оценок и фактических затрат.
У владельца тоже появляется проверяемый результат: становится понятно, какую работу имеет смысл повторять на прежних условиях, а где требуется пересмотреть объём или цену. Посмотрите на последние завершённые проекты. Можете ли вы по своим данным объяснить, почему при одинаковой занятости команды они оставили фирме разные суммы?